クレジットカードには、さまざまな保険や保障サービスが付帯していることがあります。代表例としては、ショッピング保険、旅行傷害保険、不正利用時の保障サービス、モバイル保険が挙げられます。
付帯保険や保障サービスがあれば、トラブルが起きてもあんしんできるため、クレジットカードを選ぶ際は内容や条件を比較しましょう。
本記事では、クレジットカードの付帯保険を詳しく解説します。クレジットカードの保有を検討している方は、ぜひ参考にしてください。
ライフカードをご検討の方へ

目次
クレジットカードに付帯する保険の種類は? クレジットカードの保険には自動付帯と利用付帯があるクレジットカードの付帯保険の使い方
クレジットカードを複数枚保有している場合の補償内容
クレジットカードに付帯する保険を利用する際の注意点 クレジットカードに付帯する保険を活用するポイント 保険でクレジットカードを選ぶならライフカードがおすすめ! クレジットカードの付帯保険の種類と内容はカード会社によって異なるこの記事で学べるポイント
- ショッピング保険・旅行傷害保険・不正利用補償など、クレジットカードに付帯する主な保険の種類と補償内容
- 自動付帯と利用付帯の違いや保険を適用するために確認しておきたい条件
- 付帯保険を利用する際の連絡方法や注意点、補償を受けるために準備しておくべきこと
クレジットカードに付帯する保険の種類は?
クレジットカードに付帯する保険や保障サービスの代表例は、以下の4種類です。
- ショッピング保険
- 旅行傷害保険
- 不正利用時の保障サービス
- モバイル保険
次項より、代表的な付帯保険や保障サービスの内容を順番に紹介します。
ショッピング保険
ショッピング保険とは、クレジットカードで購入した商品が破損や盗難、火災などの損害を被った場合に補償される保険です。
クレジットカード会社によって名称が異なり、ライフカードの場合は「ショッピングプロテクション(動産総合保険)」がショッピング保険に該当します。
ショッピングプロテクション(動産総合保険)では、対象のクレジットカードで購入した商品が、破損や盗難、火災など、偶発的な事故で損害を被った場合に補償を受けることが可能です。
なお、ショッピングプロテクション(動産総合保険)が付帯するのは、特定のクレジットカードのみです。また、商品によっては補償対象外の場合もあります。
すべてのケースで補償が受けられるわけではありませんが、ショッピング保険が付帯していると、さまざまなトラブルに備えられるのであんしんしてお買い物を楽しめます。
旅行傷害保険(国内旅行傷害保険、海外旅行傷害保険)
旅行傷害保険とは、旅行中に発生したケガや病気に関わる治療費(入院費など)を補償する保険です。
クレジットカードによって異なりますが、国内旅行だけでなく海外旅行にも対応しているケースも見受けられます。また、旅行中の携行品の盗難や破損、ホテルの備品を破損した場合などの賠償責任にも対応していることもあります。
不正利用時の保障サービス
オンラインストアでは、クレジットカード番号や有効期限、セキュリティコードを入力するだけで支払いが可能な場合があります。そのため、クレジットカード情報を盗まれると、不正利用される可能性があります。
不正利用時の保障サービスとは、クレジットカードの情報を盗まれて不正利用されたときに補償される保険です。
クレジットカード会社によって名称が異なり、ライフカードの場合は「カード会員保障制度」と呼びます。カード会員保障制度では、届出から60日前までさかのぼって損害を補償します。
モバイル保険
モバイル保険とは、スマートフォンの修理費用を補償する保険です。
カード会社によって内容は異なりますが、破損や故障、盗難にあった場合に補償され、加入手続きから保険金請求までインターネットで完結します。
画面のひび割れや旅行中の盗難に対応できるため、スマートフォンを普段から使用している方におすすめです。
クレジットカードの保険には自動付帯と利用付帯がある
クレジットカードに付帯する保険の適用条件には、自動付帯と利用付帯があり、次の表のような違いがあります。
| 種類 | 条件 |
| 自動付帯 | クレジットカードを保有しているだけで保険が適用される |
|---|---|
| 利用付帯 | 特定の条件を満たした場合に適用される |
自動付帯は、クレジットカードを保有しているだけで自動的に適用される仕組みです。保険が付帯しているクレジットカード以外のクレジットカードを利用したり、現金で購入したりしても、補償を受けられます。
利用付帯は、特定の条件を満たした場合に適用される仕組みです。クレジットカードを利用してお買い物したり、旅行の代金を支払ったりした場合などに適用されます。
保険の適用条件は複雑で、すべてのケースで適用されるわけではありません。クレジットカードの保険を利用したいと考えている方は、条件を正確に確認しましょう。
クレジットカードの付帯保険の使い方
商品の破損・盗難や旅行中のケガ・病気など、付帯保険の補償対象となる可能性がある事故やトラブルが発生した場合は、カード会社または保険会社が指定する窓口へ速やかに連絡してください。
カードの紛失やスマホの故障などにより連絡先を確認できない場合に備え、保険事故やカードの紛失・盗難に関する窓口の電話番号を、手帳などにも控えておくと安心です。あわせて、スマホの連絡先に電話番号を登録しておくとよいでしょう。
クレジットカードを複数枚保有している場合の補償内容
旅行傷害保険が付帯されたクレジットカードを複数枚保有している状況で旅行し、ケガや病気に直面することもあるかもしれません。以下、「死亡または後遺障害」と「それ以外」に分けて、複数のクレジットカードに旅行傷害保険が付帯している場合の保険金の支払われ方を解説します。
なお、実際の取扱いは、各カードの補償内容や引受保険会社の規定によって異なります。
死亡または後遺障害
複数のクレジットカードに付帯する旅行傷害保険が同時に適用される場合、傷害死亡・後遺障害保険金の支払限度額は、原則として各保険の保険金額のうち最も高い金額となります。
各社から支払われる保険金の額は、各クレジットカードに付帯されている保険の補償上限額に応じて按分されます。
具体例として、以下に示すA社、B社、C社のクレジットカードを保有し、3枚すべての旅行傷害保険が同一の事故に対して適用されるケースを想定します。
- A社のクレジットカードに付帯する旅行傷害保険:補償額が最高1億円
- B社のクレジットカードに付帯する旅行傷害保険:補償額が最高5,000万円
- C社のクレジットカードに付帯する旅行傷害保険:補償額が最高5,000万円
傷害死亡の場合、または支払割合が100%となる後遺障害の場合、受け取れる保険金の合計は、最も高い保険金額である1億円が上限となります。
この前提における支払例は、A社から50%(5,000万円)、B社から25%(2,500万円)、C社から25%(2,500万円)です。3枚のクレジットカードに付帯する傷害死亡・後遺障害保険金額を合算した2億円を受取れるわけではありません。
上記以外
死亡または後遺障害以外の場合、原則として、各保険の保険金額を合算した範囲内で、補償対象となる実際の損害額を限度に保険金が支払われます。
各社から支払われる保険金の額は、各クレジットカードに付帯されている保険の補償上限額に応じて按分される仕組みです。
具体例として、以下に示すA社、B社、C社の3枚のカード付帯保険が同一の事故に適用され、補償対象となるケガの治療費が400万円だったケースを想定します。
- A社のクレジットカードに付帯する旅行傷害保険:補償額が最高300万円
- B社のクレジットカードに付帯する旅行傷害保険:補償額が最高100万円
- C社のクレジットカードに付帯する旅行傷害保険:補償額が最高100万円
この場合、受け取れる保険金の合計は、実際の治療費に相当する400万円が上限となります。内訳は、A社から60%(240万円)、B社から20%(80万円)、C社から20%(80万円)です。
クレジットカードに付帯する保険を利用する際の注意点
クレジットカードに付帯する保険を利用する際の注意点は以下のとおりです。
- 条件を満たさないと適用されない
- クレジットカードごとに補償内容が異なる
- すべてのケースで補償されるわけではない
上記を順番に解説します。
条件を満たさないと適用されない
クレジットカードの保険は、所定の条件を満たさないと適用されません。
保険の種類によって適用条件は異なります。クレジットカード会社の公式WEBサイトなどで、クレジットカード付帯保険の適用条件を事前に確認しておきましょう。
クレジットカードごとに補償内容が異なる
同じクレジットカード会社が発行しているものでも、クレジットカードごとに付帯する保険や保障サービスは異なります。
下表に、ライフカードの主な券種に付帯する保険や保障サービスをまとめました。
| 種類 | 付帯する保険 |
| ライフカード・学生専用ライフカード |
|
|---|---|
| ライフカードゴールド |
|
クレジットカードごとに付帯する保険や適用条件などが異なるため、選ぶときのポイントにするとよいでしょう。
すべてのケースで補償されるわけではない
クレジットカードに保険や保障サービスが付帯していても、発生した損害のすべてが補償されるわけではありません。補償期間や適用条件、補償対象となる事故・損害の範囲が定められており、条件を満たさない場合は補償を受けられません。
たとえば、旅行傷害保険では、旅行代金を対象のクレジットカードで支払うことが適用条件となっている場合があります。また、事故の内容や発生状況によっては、補償対象外となるケースもあります。
たとえば、ライフカードの「カード会員保障制度」は、届出からさかのぼって60日前までの不正利用の被害を補償します。そのため、61日より前の被害は補償されません。
保険や保障サービスを利用する際は、補償期間だけでなく、適用条件や補償対象外となるケースも確認しておきましょう。
クレジットカードに付帯する保険を活用するポイント
付帯保険を利用できるかどうかは、クレジットカード会社の判断に委ねられます。
そのため、保険を活用したい方は、次のポイントを踏まえて対策を講じましょう。
- 保険の内容や条件を確認しておく
- クレジットカード払いの証拠を保管しておく
- カスタマーサポートの連絡先を控えておく
上記を順番に解説します。
保険の内容や条件を確認しておく
保険の補償内容や条件はクレジットカードごとに異なります。
「利用できる」と思い込んでいると、条件を満たしていないために補償を受けられない可能性があります。損害がすべて補償されないケースもあるため、事前に確認しておきましょう。
クレジットカード払いの証拠を保管しておく
利用付帯の保険では、クレジットカードで特定のサービスや商品の代金を支払うことが適用条件とされます。
そのため、クレジットカードで決済したことの証拠(紙の書類やPDFファイルなど)を保管しておき、必要に応じて提出できるようにしましょう。
カスタマーサポートの連絡先を控えておく
カスタマーサポートとは、クレジットカードに関するサポートを提供するクレジットカード会社の窓口です。盗難や破損、紛失、旅行中のケガ、病気、不正利用のトラブルが起きたときは、カスタマーサポートに連絡してください。
クレジットカードの裏面に、カスタマーサポートの連絡先(電話番号)が記載されていることがあります。
ただし、クレジットカードを紛失した状態や持ち歩いていない状況でトラブルが発生するケースもあるかもしれません。そのため、事前に紙(手帳など)にカスタマーサポートの電話番号を控えておきましょう。スマホの「連絡先」などに電話番号を登録しておくこともご検討ください。
保険でクレジットカードを選ぶならライフカードがおすすめ!
付帯する保険は、クレジットカード会社やクレジットカードによって異なります。たとえば、ライフカードには、ショッピングプロテクション、国内旅行傷害保険、海外旅行傷害保険、カード会員保障制度があります。
ただし、保険が付帯されているクレジットカードは、あらかじめ決まっており、あらゆる券種で付帯されているわけではありません。ご自身に必要な保険が付帯されているクレジットカードを選びましょう。
ライフカードには、ご利用金額1,000円(税込)ごとに1ポイント (1ポイント=5円相当※)たまるポイントサービスがあります。ご利用金額に応じて翌年度のポイント付与率がアップするステージ制プログラムも提供しています。
なお、入会後1年間のポイント倍率は、通常の1.5倍にアップする仕組みです。お誕生月には3倍にアップする特典もあるため、ポイントを効率的にためたい方はチェックしましょう。
ほかにも家族カードを申込むことができ、引落口座をひとつにまとめられます。家族全員が家族カードを持っていれば、ポイントが合算されてたまります。ポイントを積極的にためたい方は、家族カードを追加してはいかがでしょうか。
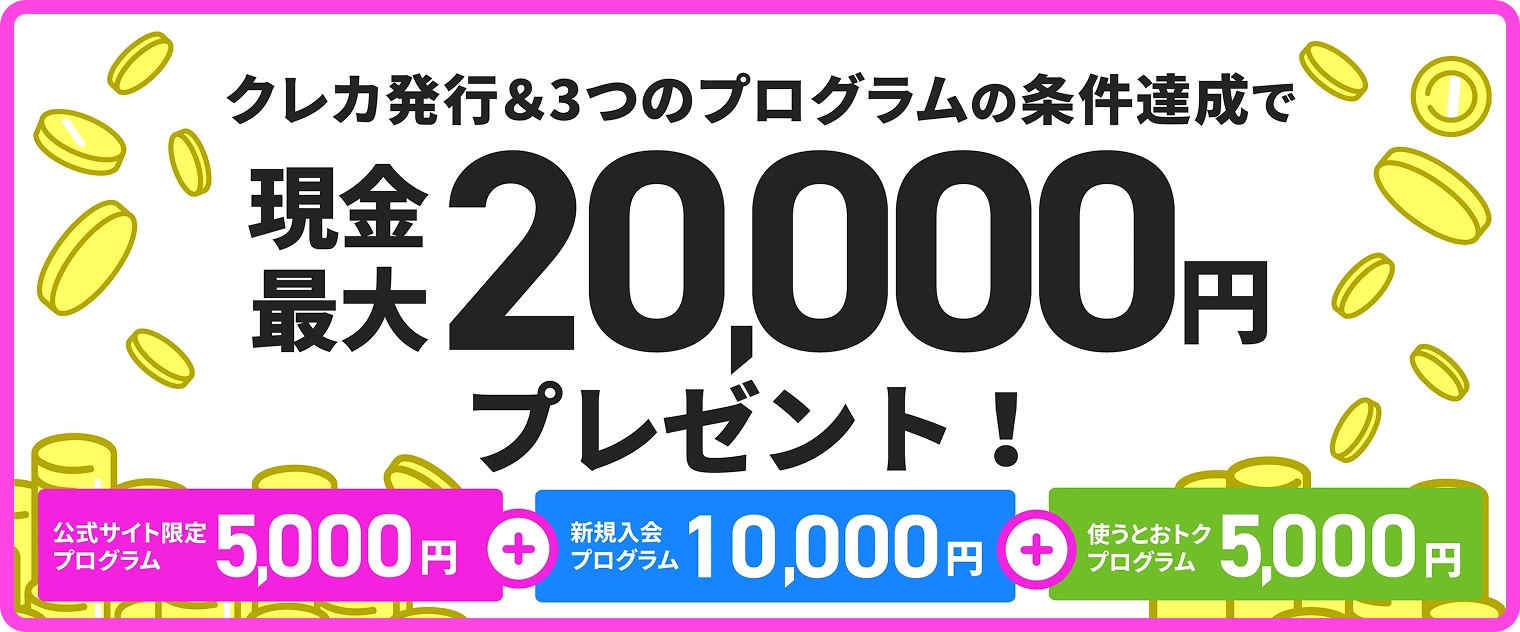
また、ライフカードでは、所定の条件達成でキャッシュバックを受けられる魅力的な特典も用意しており、おトクにご利用いただけます。これからクレジットカードを作る場合は、ぜひチェックしてください。
※
ポイントの価値は、交換する商品・サービスにより変動します。
クレジットカードの付帯保険の種類と内容はカード会社によって異なる
クレジットカードによっては、保険が付帯している場合があり、紛失や盗難、ケガ、病気などのトラブルが起きたときに補償してもらえます。万が一の事態が発生した場合は、クレジットカード会社に連絡してください。
クレジットカードによって付帯する保険の内容や条件が異なるため、クレジットカードを選ぶ際に確認しておきましょう。
ライフカードは、ポイントがたまりやすいクレジットカードで、各種保険や保障サービスも付帯しています。具体的には、ショッピングプロテクション(動産総合保険)や国内旅行傷害保険、海外旅行傷害保険、カード会員保障制度があります。クレジットカードを付帯保険で選ぶなら、ライフカードがおすすめです。
ライフカードをご検討の方へ