分割払いを導入すれば、一度の支払い負担を軽減できるため、購入をためらっていた消費者にもアプローチできるようになります。結果として、幅広い層へのアプローチが可能になり、売上増加につながることが期待できます。
そのためには、分割払いに対応した決済サービスの導入が重要です。本記事では、分割払いを導入するメリットや、対応している決済サービスの種類、導入するまでの流れ、選び方などを徹底解説します。
LIFE CARD クイックを
ご検討の事業者さまへ

目次
事業者が分割払いを導入するメリット
消費者が分割払いを利用するメリット
分割払いを導入する3つの方法
分割払いの導入にかかる決済手数料・費用
分割払いに対応した決済サービスを導入するまでの流れ
分割払いが可能な決済サービスの選び方
分割払いの導入なら「LIFE CARDクイック」がおすすめ
自社に合った分割払いの導入方法を選ぼう
この記事で学べるポイント
- 売上と顧客単価がアップする、分割払い導入のメリットを徹底解説
- クレカや後払いなど、3つの導入方法の違いをわかりやすく整理
- 手数料や入金サイクルなど、自社に最適なサービスの選び方を紹介
事業者が分割払いを導入するメリット
事業者が分割払いを導入することで得られる主なメリットは、大きく3つあります。それぞれの内容を詳しく見ていきましょう。
新たな顧客層を獲得できる
分割払いに対応することで、一括払いでは購入が難しい消費者にも商品・サービスを提案できるようになります。また、BNPL(後払い決済サービスBuy Now Pay Laterの略)やショッピングクレジット、店舗で利用者がライフカードに申込み、審査後に発行されたカードで分割払いなどを利用できる「LIFE CARDクイック」(詳細は後述)を導入すれば、クレジットカードを保有していない消費者へのアプローチも可能になります。
購入できる顧客層が広がることで、新規顧客の獲得や売上の増加につながる可能性があるでしょう。BNPLにはクレジットカードを保有していない消費者でも利用できるサービスがあり、決済手段の選択肢を広げられる点がメリットです。
購入の断念を減らせる
一括払いへの抵抗感を理由に、購入を途中で断念してしまう顧客は少なくありません。分割払いを選択肢として用意することで、支払方法を理由とした購入離脱を防ぎ、購入率の向上につながる可能性があります。
また、商品ページや商談の場で「月々の支払額」を具体的に提示すると、購入後の金銭的な負担をより現実的にイメージしてもらいやすくなります。支払総額だけを示すよりも、月単位の負担額を明示するほうが顧客の心理的なハードルを下げる効果が期待できるでしょう。
顧客単価の向上が期待できる
分割払いの導入は、顧客単価の向上にもつながります。顧客に十分な資金の余裕があったとしても、高額な商品やサービスを一括で支払うことには、心理的な負担が生じやすいものです。
そのため、金額的には手が届くにも関わらず、購入をためらってしまうケースは少なくありません。分割払いを用意して1回あたりの支払額を抑えることで、こうした心理的なハードルを下げることができます。
結果として、高額な商品や上位プランを選択してもらいやすくなり、顧客1人あたりの購入単価が向上する可能性があるでしょう。
消費者が分割払いを利用するメリット
消費者にとって、分割払いには主に「手元にまとまった資金がなくても購入しやすい」「一度に大きな支出が発生するのを避けられる」という2つのメリットがあります。
それぞれの内容を以下で詳しく確認していきましょう。
手元にまとまった資金がなくても購入しやすい
手元にまとまった資金がない場合でも、分割払いを利用すれば商品・サービスを購入しやすくなります。商品代金を複数回に分けて支払える仕組みのため、資金がたまるまで購入を待たずに済むのが大きな利点です。
PCや家具・家電といった生活に必要な高額商品はもちろん、資格講座や美容サービスなど、すぐに利用したいけれどまとまった出費が負担となるサービスを購入する際にも広く活用されています。
一度に大きな支出が発生するのを避けられる
手元の資金に余裕がある場合でも、高額な商品を一括払いで購入すると、その月の家計に大きな負担がかかります。分割払いを利用すれば、支払いの負担を複数月に分散できるため、一度に大きな出費が集中する事態を防ぐことができます。
毎月の支払額があらかじめ決まっていれば、家計の見通しも立てやすくなるでしょう。ただし、分割回数やサービスによっては手数料が発生し、支払総額が一括払いよりも高くなるケースもある点には注意が必要です。
分割払いを導入する3つの方法
分割払いを導入する主な方法は、「クレジットカード決済」「後払いサービス(BNPL)」「ショッピングクレジット(ショッピングローン)」の3種類です。それぞれの特徴や違いを以下の比較表で確認してみましょう。
なお、利用上限額や支払回数、手数料などは契約する決済サービスによって異なります。
| クレジットカード決済 | 後払いサービス(BNPL) | ショッピングクレジット(ショッピングローン) | |
|---|---|---|---|
| 利用できる顧客 | クレジットカード保有者 | 審査通過者 | 審査通過者 |
| 主な対象商品・サービス | 幅広い商品・サービス | 比較的低単価の商品・サービス | 高額商品・サービス |
| 利用上限額 | カードの利用限度額に依存 | サービス・審査結果により異なる | 数十万〜数百万円程度 |
| 支払回数 | 複数回(カード会社による) | サービスにより異なる(分割払い非対応の場合あり) | 複数回(ローン会社による) |
| 審査のタイミング | カードの申込み・購入時 | 利用・購入時 | 商品・サービスの購入契約ごと |
| 事業者側のメリット | 導入が容易・普及率が高い | カード非保有者も取り込める | 高額商品の購入ハードルを下げられる |
| 事業者側の注意点 | カード非保有者は利用できず、ご利用可能枠の影響を受ける | 分割払いに対応していないサービスもある | 審査に時間がかかる場合がある |
クレジットカードを持っていない顧客や、既存カードのご利用可能枠に余裕がない顧客には、通常のカード決済だけでは対応しにくい場合があります。
こうした顧客向けの選択肢として、店頭で申し込み、所定の審査通過後に利用できる「LIFE CARDクイック」があります。仕組みや注意点は後述します。
①クレジットカード決済
クレジットカード決済とは、カード会社が商品・サービスの代金を加盟店へ立て替え、後日、消費者へ請求する決済方法です。日本で広く普及しているキャッシュレス決済手段のひとつであり、カードや加盟店の契約内容によっては分割払いにも対応しています。
たとえばライフカードでは、3回から60回までの分割払いを選択できます。なお、分割払いの可否や対応回数、ご利用可能枠などの注意点については、後述の項目で詳しく解説します。
クレジットカード決済を導入するメリット
クレジットカード決済を導入する最大のメリットは、手元の資金が不足している消費者も自社の顧客として取り込める点にあります。現金払いでは購入をためらう場面でも、クレジットカードがあれば購入の意思決定がスムーズに進むため、機会損失を減らすことに役立ちます。
また、クレジットカードはキャッシュレス決済手段のなかでも最も普及しているため、幅広い消費者層に訴求できるのも大きな強みです。
クレジットカード決済を導入する際の注意点
クレジットカード決済を導入する際は、いくつかの重要な点を事前に把握しておく必要があります。
まず、分割払いへの対応可否は、加盟店とカード会社・決済代行会社との契約内容によって決まります。また、カード会社やカードの種類によって利用できる分割回数が異なるため、顧客が希望する回数に対応できない場合もあるでしょう。
高額商品を取扱う店舗では、顧客のクレジットカードのご利用可能枠を超えた決済ができないケースにも注意が必要です。さらに、顧客が保有するカードの種類によっては、そもそも分割払い自体に対応していないこともあります。
手数料面でも確認が欠かせません。決済サービスによっては、一括払いよりも高い加盟店手数料が設定される場合があります。
顧客側にも分割手数料が発生することがあるため、支払回数と支払総額を顧客が確認できる環境を整えておくことが大切です。
顧客が店頭で申込める「LIFE CARDクイック」
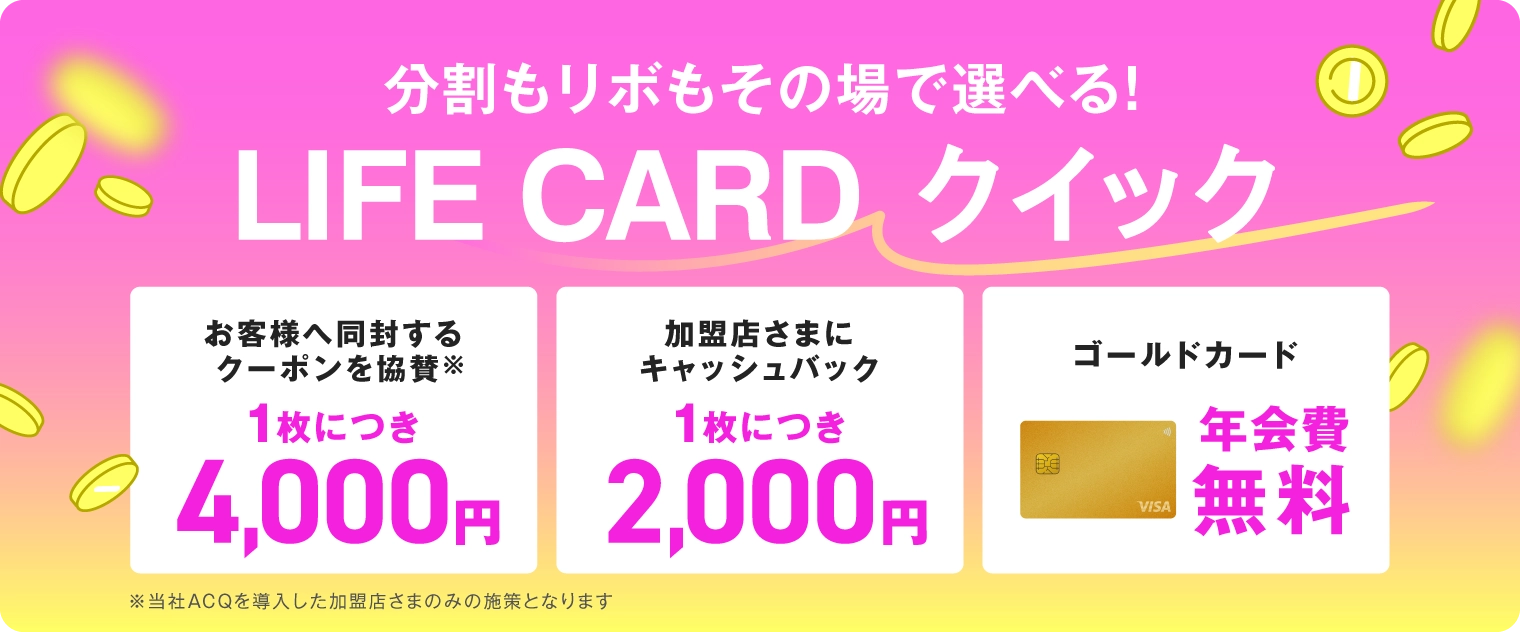
「LIFE CARDクイック」は、加盟店を利用する顧客が店頭で申込み、ライフカード所定の審査を経て顧客本人に発行されるクレジットカードです。審査に通過した場合は、申込当日から分割払い・リボ払いを利用できます。
ご利用可能枠は、割賦販売法に基づく審査によって顧客ごとに設定されます。既存カードとは別にご利用可能枠が設定されるため、既存カードの枠に余裕がない顧客にも案内できますが、審査結果によっては発行されない場合があります。なお、事前に保証金を預け、その範囲内で利用するデポジット型カードではありません。
加盟店側は初期費用0円で導入でき、カード1枚の発券ごとに所定の獲得フィーを受取れます。ただし、決済手数料など初期費用以外の費用や、獲得フィーの適用条件は契約内容によって異なるため、申込前に確認しましょう。
②後払いサービス(BNPL)
後払いサービス(BNPL:Buy Now Pay Later)とは、商品やサービスを先に購入し、代金を後日支払う決済方法です。クレジットカードを保有していない消費者でも利用できるサービスがあるため、これまでリーチできなかった新たな顧客層へのアプローチにつながります。
後払いサービスは、クレジットカードを保有していない消費者でも利用できるものがあり、決済手段の選択肢のひとつとなっています。ただし、すべての後払いサービスが分割払いに対応しているわけではありません。
分割払いの導入を検討する場合は、分割回数や利用上限額、利用条件をあらかじめ確認しておくことが重要です。
後払いサービス(BNPL)を導入するメリット
後払いサービス(BNPL)を導入することで、クレジットカードを保有していない消費者でも購入できるようになるため、これまでリーチできなかった層を新たな顧客として取り込めるようになります。クレジットカード以外の支払方法を希望する消費者にも対応できるため、決済手段の選択肢を広げられる点が強みです。
また、請求書の発行や未払い時の督促といった一連の業務は後払い決済サービスの提供事業者が代行するため、自社での運用負担を大幅に軽減できるでしょう。
後払いサービス(BNPL)を導入する際の注意点
後払いサービス(BNPL)を導入する前に、いくつかの重要な点を把握しておく必要があります。
まず、サービスによっては分割払いを利用できる金額や支払回数に上限が設けられているため、自店舗の客単価や顧客ニーズに合致しているか確認することが大切です。また、顧客ごとに与信審査が行われる仕組みであるため、すべての顧客が利用できるとは限りません。
また、後払い決済サービスについては、認知度や金融リテラシーの向上が課題として挙げられています。2025年12月の消費者委員会の専門調査会では、日本後払い決済サービス協会が、後払い決済サービスの正しい理解に向けた啓発活動に取組む方針を説明しています。そのため、店舗側でも利用条件や支払方法をわかりやすく案内することが大切です。
加えて、一部の後払いサービスは翌月一括払いのみの対応で、分割払いには対応していない場合があります。分割払いの導入を検討している場合は、対応回数や利用条件を事前にしっかり確認することが重要です。
利用可能な店舗形態もサービスによって異なるため、自店舗の業態との相性も合わせて確認しておきましょう。
③ショッピングクレジット(ショッピングローン)
ショッピングクレジット(ショッピングローン)とは、商品・サービスを購入するたびに顧客が信販会社へ申込み、審査通過後、信販会社が代金を加盟店へ立て替え、顧客が信販会社へ分割で支払う仕組みです。
クレジットカードはカードの申込・発行時に審査を受け、発行後は設定されたご利用可能枠の範囲内で複数の加盟店に利用します。
いっぽう、ショッピングクレジットはカードを発行せず、購入案件ごとに申込み・審査を行い、その商品・サービスの代金について個別に契約する点が異なります。そのため、クレジットカードを保有していない顧客にも案内できますが、購入の都度審査が必要で、審査結果によっては利用できません。
ショッピングクレジットの導入を検討している場合は、AGペイメントサービスの「AGショッピングクレジット」も有力な選択肢です。顧客の審査結果は最短2分で回答されるため、待ち時間を抑えながらスムーズに案内できます。
ショッピングクレジット(ショッピングローン)を導入するメリット
ショッピングクレジットを導入すると、顧客は購入代金を分割して支払えるいっぽう、加盟店は信販会社から販売代金を受取れます。顧客からの代金回収を信販会社が担うため、加盟店側の回収業務や未回収リスクを抑えながら、高額商品・サービスの販売機会を広げられる点がメリットです。
「AGショッピングクレジット」では、タブレット端末を用いたWEB申込サービスが提供されており、申込業務の効率化を図れます。また、導入費用は0円で、顧客の審査結果は最短2分で回答されるため、販売機会を逃しにくい点もメリットです。
ショッピングクレジットを
ご検討の事業者さまへ

ショッピングクレジット(ショッピングローン)を導入する際の注意点
ショッピングクレジットを導入する際には、いくつかの点をあらかじめ把握しておくことが大切です。
まず、商品を購入するたびに顧客の申込みと審査が必要になるため、決済が完了するまでに時間がかかる場合があります。また、審査に通過できなかった顧客はショッピングクレジットを利用できない点も念頭に置いておく必要があるでしょう。
さらに、信販会社によって取扱える商品・サービスの種類や最低利用金額、支払回数が異なります。導入前に各社の条件を比較・確認しておくことが重要です。
加盟店としての審査やシステム設定も必要となるため、実際に利用を開始するまでに一定の準備期間を見込んでおくことが求められます。加えて、ショッピングクレジットでは販売代金の入金までに一定の期間を要する場合があるため、資金繰りへの影響も考慮しておくとよいでしょう。
分割払いの導入にかかる決済手数料・費用
分割払いを導入する際は、通常の決済手数料に加えて、分割払いに伴う追加手数料が発生するかどうかを事前に確認することが重要です。決済サービスによっては、初期費用・月額費用・決済端末費用・通信費なども必要になる場合があります。
費用体系はサービスによって異なるため、導入前に確認することが重要です。
たとえば「LIFE CARDクイック」は導入費用0円で利用できます。また、AGペイメントサービスのショッピングクレジットも導入費用0円で提供されています。
※
※インターネット環境につきましては、店舗様にてご準備をお願いいたします
※
別途加盟店手数料は発生いたします
各サービスを比較する際は、初期費用・月額費用・通常の決済手数料・分割払いの追加手数料という4つの観点を軸に整理すると、自社に合ったサービスを選びやすくなるでしょう。
分割払いに対応した決済サービスを導入するまでの流れ
分割払いに対応した決済サービスを導入する際は、一般的に以下のステップで進めていきます。
- 自社の商品・サービスに合った決済サービスを選ぶ
- 決済サービス提供事業者へ加盟店契約を申込む
- 必要書類や加盟店申込書を提出する
- 加盟店審査を受け、審査結果の通知を受ける
- 実店舗では決済端末の設置・初期設定を行う
- 必要に応じてテスト決済を行い、運用を開始する
なお、審査内容や必要書類、導入にかかる期間は、決済方法やサービスによって異なります。特定のキャンペーンや繁忙期に間に合わせたい場合は、余裕を持って申込むことが重要です。
分割払いが可能な決済サービスの選び方
分割払いに対応した決済サービスは複数存在するため、自社のビジネスモデルや顧客層に合ったものを選ぶことが重要です。以下では、サービスを選ぶ際にチェックすべき要素を順に解説していきます。
運営会社の信頼性・事業継続性
決済サービスの運営会社は、売上代金の入金や継続的な決済業務を担うため、経営状況や事業継続性も確認しておく必要があります。会社概要、資本金、グループ構成、決算公告、登録・許可、セキュリティ対策、障害時の対応や問い合わせ窓口などを確認し、継続的に利用できる事業者かを判断しましょう。
たとえば、AGショッピングクレジットを提供するAGペイメントサービスは、個別信用購入あっせん業などを行い、公式サイトで会社概要、決算公告、指定信用情報機関を公開しています。サービスの知名度だけではなく、こうした客観的な情報も比較材料にすることが大切です。
対応している分割回数・利用上限額
利用できる分割回数や上限金額は、決済サービスによって異なります。そのため、自社の商品・サービスの価格帯に合った決済サービスを選ぶことが重要です。
高額な商品やサービスを販売する場合は、取扱金額に対応できる利用上限額が設定されているかを確認しましょう。
また、顧客が月々の支払い負担を抑えられるよう、希望する分割回数に対応しているかどうかも確認が必要です。ただし、分割回数が多くなると、顧客側の手数料や支払総額が増える場合があります。
顧客にとって使いやすい選択肢を提供しながらも、こうした注意点を踏まえたうえでサービスを選定することが大切です。
決済手数料・導入費用
分割払いにかかる加盟店側の手数料は、決済サービスや契約内容によって異なります。分割払いで追加手数料が発生する場合もあれば、一括払いと同じ決済手数料が適用されるサービスもあります。
そのため、導入前には決済手数料だけでなく、初期費用や月額費用、端末費用なども含めた総コストを確認し、自社の取引件数や客単価に合ったサービスを選ぶことが重要です。
ただし、中小企業向けに低手数料プランを用意している決済サービス提供事業者も存在します。導入前に複数の事業者へ問い合わせるとともに、交渉次第でさらに手数料を引き下げられる場合もあるため、条件面はしっかり確認しておくことが重要です。
入金サイクル
入金サイクルとは、キャッシュレス決済で売上が発生してから実際に口座へ入金されるまでの期間のことで、決済サービスごとに異なります。この期間が長くなるほど、手元に資金が入ってくるタイミングが遅れるため、日々の支払いや仕入れに支障をきたすなど、資金繰りの悪化につながりかねません。
導入するサービスを選ぶ際は、入金サイクルができる限り短いものを選ぶことが重要です。
利用中の店舗に対応しているか
決済サービスを導入する際は、自店舗で利用しているPOSレジや決済端末など、既存の店舗環境と連携できるかを事前に確認しましょう。
サービスによって対応する端末や運用方法が異なるため、導入前に必要な機器や設定、実際の運用フローを確認しておくことが大切です。
分割払いの導入なら「LIFE CARDクイック」がおすすめ
分割払いを店舗に取り入れたいと考えるなら、「LIFE CARDクイック」の活用が選択肢となります。LIFE CARDクイックは申込当日からすぐに利用できるクレジットカードで、分割払いもリボ払いもその場で選べるのが大きな特長です。
通常のクレジットカードは店頭での即時発行・利用が難しく、販売のチャンスを逃してしまうリスクがあります。しかしLIFE CARDクイックであれば、顧客の状況に合わせた無理のない支払方法をその場で提案できるため、機会損失を防ぐことに役立ちます。
また、特定継続的役務にも対応しているため、高額メニューでもあんしんして提案できるでしょう。美容サロンや整体・鍼灸整骨院など、継続的なサービスを提供する業態に特に適しています。
顧客が保有するクレジットカードの利用限度額に余裕がない場面でも、割賦販売法に基づく支払可能額の範囲内(審査により発行できない場合もある)であれば、新たな支払手段として提案できます。そのため、顧客が希望する商品やサービスを選びやすくなり、販売機会の拡大にもつながります。
さらに、導入費用は0円で、カードが1枚発券されるごとに加盟店は獲得フィーを受取れる仕組みも魅力です。
※
別途決済手数料は発生いたします。
LIFE CARD クイックを
ご検討の事業者さまへ
自社に合った分割払いの導入方法を選ぼう
分割払いを導入することで、一括払いでは購入をためらっていた顧客にも商品・サービスを提案できるようになります。新規顧客の獲得や購入離脱の防止、顧客単価の向上など、ビジネス全体にとってプラスの効果が期待できるでしょう。
ただし、クレジットカード決済・BNPL・ショッピングクレジットでは、利用条件や分割回数、上限金額、導入費用がそれぞれ異なります。決済手数料や入金サイクル、対応業種、既存の店舗環境との相性などを比較したうえで、自社の状況に合ったサービスを選ぶことが重要です。
なお、美容サロンや整体・鍼灸整骨院などで、特定継続的役務や分割払いに対応した支払方法を用意したい場合は、「LIFE CARDクイック」も選択肢です。初期費用以外の手数料や適用条件も確認したうえで、自社に合うか判断しましょう。
導入費用は0円で、カードが1枚発券されるごとに加盟店が獲得フィーを受取れる仕組みになっており、コストを抑えながら分割払いをはじめたい事業者にとって魅力的なサービスです。
監修者からの一言
分割払いが使えることで、お客様にとっては高額な商品やサービスも選びやすくなります。事業者にとっても販売機会を広げる方法のひとつです。ただし、導入すること自体が目的ではありません。手数料や入金時期なども確認し、自社に合ったサービスを上手に活用しましょう。
LIFE CARD クイックを
ご検討の事業者さまへ