

クレジットカード決済を導入したいと考えながらも、手数料を店舗側が負担するのか、実際にどの程度の費用がかかるのか気になる事業者は少なくありません。加盟店手数料は決済額に応じて発生するケースが多く、導入後の利益や資金繰りを安定させるためには、料率や入金条件をあらかじめ把握しておくことが重要です。
いっぽうで、支払方法の選択肢を広げることは、購入を希望する顧客への対応力を高め、販売機会の確保や現金管理の効率化につながる可能性があります。本記事では、加盟店手数料の仕組みや相場、手数料以外にかかる費用、導入によるメリットと注意点をわかりやすく解説します。
ショッピングクレジットを
ご検討の事業者さまへ
目次
クレジットカードの加盟店手数料は店舗負担が基本
クレジットカードの加盟店手数料の相場
クレジットカードの加盟店手数料を抑える方法
加盟店手数料以外に店舗が負担する費用
クレジットカード決済を導入するメリット
クレジットカード決済を導入する際の注意点
ショッピングクレジットの導入ならAGペイメントサービス
まとめ
この記事で学べるポイント
- クレジットカードの加盟店手数料は店舗負担が基本で、料率はブランド、取扱高、対面・非対面などの契約条件により異なる
- 負担を抑えるには、手数料率だけでなく初期費用、月額利用料、振込手数料、端末費用を含め、月間決済額別に総コストを比較
- 導入後は支払方法の拡充や現金作業の削減が見込める一方、入金サイクル、対応ブランド、PCI DSSなどの安全対策の確認が必要
クレジットカードの加盟店手数料は店舗負担が基本
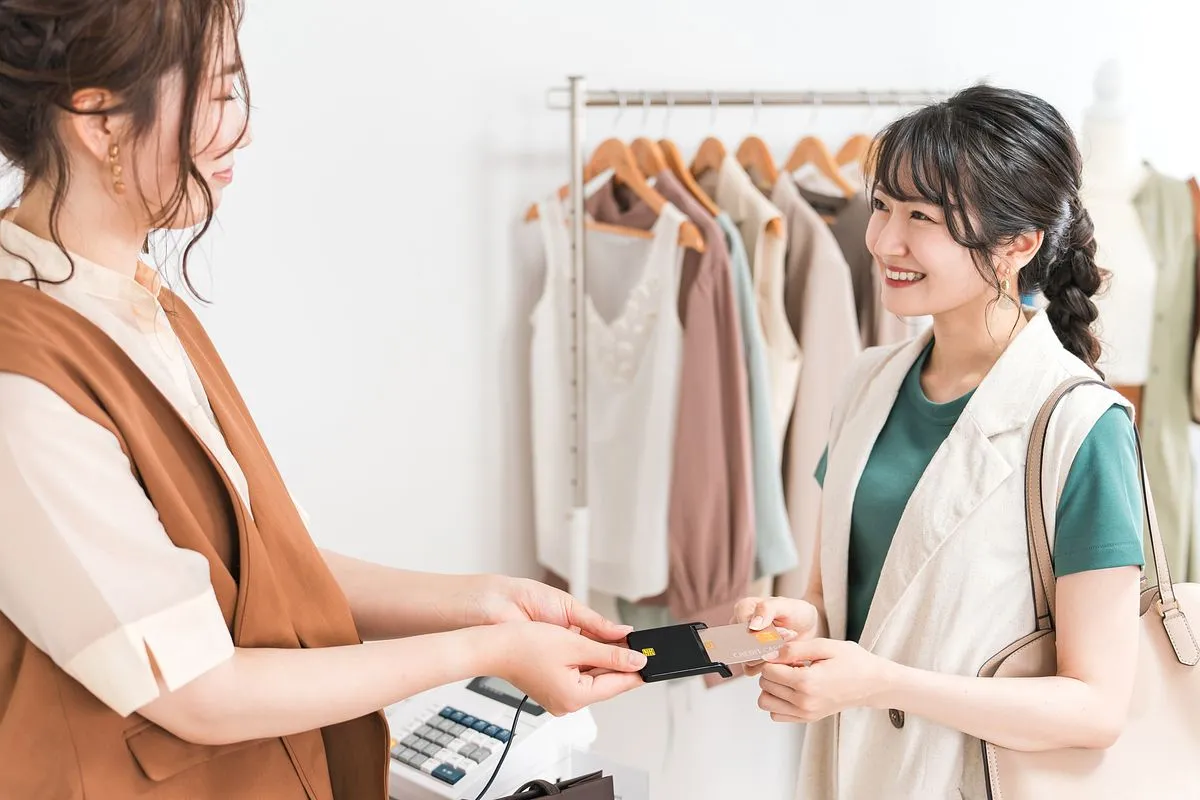
クレジットカードの加盟店手数料とは、カード決済を導入している店舗が、加盟店契約を結んだカード会社や決済代行会社などに支払う費用のことです。この手数料は、原則として店舗側が負担する仕組みになっています。
加盟店手数料には、決済処理や売上金の精算、不正利用対策など、カード決済の仕組みを提供・運用するための費用が含まれています。手数料率や支払方法は、カード会社や決済代行会社との契約内容によって異なります。
加盟店手数料は、決済金額に契約上の手数料率を掛けて算出するのが一般的です。多くの場合は売上金から差し引いて精算されますが、サービスによっては月額費用や決済1件ごとの固定費などが別途発生します。
また、加盟店手数料を理由にカード利用者へ追加料金を請求したり、現金払いとカード払いで異なる金額を設定したりする行為は、加盟店規約で禁止または制限されているケースがあります。契約内容をあらかじめ確認しておくことが重要です。
クレジットカードの加盟店手数料の相場
加盟店手数料率は、業種や決済方法、契約形態、取扱高などによって異なり、一般的には決済金額に対する一定の料率で設定されます。以下では、手数料率が業種や取引条件によって変わる理由と、契約形態による費用の違いを解説します。
業種や取引条件によって加盟店手数料が異なる
クレジットカードの加盟店手数料率は一律ではありません。公表型の対面決済サービスでは、主要なカードブランドについて2%台半ば~3%台前半程度の料率が設定されている例があります。
ただし、実際に適用される料率は、利用するサービスや料金プラン、カードブランド、取扱高、対面・非対面の別などによって異なります。特定の業種に一律の料率が適用されるわけではないため、導入時には自店舗に適用される条件を確認しましょう。
決済サービスによっても手数料率は異なる
クレジットカード決済の主な導入方法には、カード会社などと直接契約する方法と、決済代行会社を通じて契約する方法があります。決済代行会社を利用すると、複数のカードブランドや決済手段の申込み、売上管理などをひとつの窓口にまとめられるため、運用の手間を抑えやすくなります。
ただし、対応ブランドや手数料率、月額費用、入金条件はサービスによって異なります。手数料率が公開されている場合もあれば、取扱高や決済方法などに応じて個別に提示される場合もあるため、事前に確認しましょう。
そのため、適用条件を事前にしっかり確認することが重要です。費用を比較する際は、加盟店手数料率だけを見るのではなく、以下の項目を含めた総額で判断しましょう。
- 初期費用
- 月額費用
- 決済ごとの固定費
- 振込手数料
クレジットカードの加盟店手数料を抑える方法
クレジットカードの加盟店手数料は、決済サービスの料金体系や契約条件を見直すことで、負担を軽減できる場合があります。店舗の利用状況に合った方法を選ぶことが、コスト管理において重要です。
以下では、加盟店手数料や決済関連費用の負担を抑えるために確認したい4つの方法を解説します。
手数料率の低い決済サービスを選ぶ
クレジットカードの加盟店手数料率や料金体系は、契約する決済サービスによって異なります。そのため、自店舗の決済額や運用方法に合ったサービスを選ぶことが重要です。
また、手数料率を比較する際は、決済手数料だけに注目するのではなく、月額利用料や端末費用、振込手数料、決済ごとの固定費なども含めた総額で判断するようにしましょう。一見、手数料率が低く見えるサービスでも、月額費用や端末コストを加算すると割高になるケースも少なくありません。
複数のサービスを並べて総コストを比較することが、最適な選択につながるでしょう。
自店舗の決済額に合った料金プランを選ぶ
決済サービスの料金体系は、大きく分けて「月額費用なしで決済手数料のみが発生するタイプ」と「月額費用を支払う代わりに決済手数料率を抑えたタイプ」の2種類があります。どちらが有利かは、店舗の決済額の規模によって異なるため、一概にどちらが優れているとは言えません。
決済額が少ない店舗では、月額固定費の負担が収益を圧迫しやすいため、手数料のみが発生する料金体系が適している場合があります。いっぽう、決済額が多い店舗では、手数料率のわずかな差が月間の総額に大きく影響するため、月額費用を支払ってでも手数料率を下げるプランが有利になるケースも少なくありません。
導入前には月間の決済額を試算したうえで、月額費用と決済手数料を合算して各プランを比較することが重要です。この手順を踏むことで、自店舗の実態に合わない料金プランを選んでしまうことによるコスト増を防ぎやすくなるでしょう。
決済手数料の引き下げを交渉できる場合もある
決済サービスによっては、取扱高や業種などに応じた個別の手数料率が設定される場合があります。ただし、すべてのサービスで料率を交渉できるわけではないため、契約前に個別相談が可能か確認しましょう。
すでに契約している場合も、取扱高や決済方法などが変化していれば、契約条件を見直せる可能性があります。相談する際は、月間の決済額や決済方法、現在の料金プランなどを整理しておくと、自店舗に適用可能な条件を確認しやすくなります。
クレジットカード以外の決済方法も比較する
クレジットカード以外にも、電子マネーやQRコード決済など、さまざまな決済方法があります。手数料率や月額費用は決済方法ごとに異なるため、自店舗の顧客層や利用状況に合うものを比較しましょう。
ただし、決済方法を増やすだけでクレジットカードの加盟店手数料が下がるわけではありません。新たな月額費用や端末費用が発生する場合もあるため、導入後の総コストを試算することが重要です。複数の決済方法を導入する場合は、売上や入金情報をまとめて確認できるサービスを選ぶと、管理の手間を抑えやすくなります。
加盟店手数料以外に店舗が負担する費用
クレジットカード決済を導入する際、加盟店手数料だけが費用のすべてではありません。端末代や月額利用料、振込手数料など、複数のコストが発生する場合があります。
導入時の初期費用はもちろん、決済を継続するための月額利用料や通信費、売上金の入金にかかる振込手数料も含めて、年間の総額で負担を判断することが大切です。また、店舗の決済額や利用する機能によって必要な費用は異なるため、契約前に料金体系や追加機能の料金、解約時の費用をしっかり確認しておきましょう。
加盟店手数料以外に店舗が負担する可能性がある主な費用は、以下のとおりです。
- 初期費用
- 月額利用料
- 振込手数料
- 通信費
- 周辺機器の購入費用
- セットアップや従業員研修にかかる費用
クレジットカード決済を導入するメリット
クレジットカード決済を導入すると、現金を持ち歩かない顧客やカード払いを希望する顧客にも、商品やサービスを購入してもらう機会を作りやすくなります。以下では、導入によって期待できる主なメリットを詳しく解説していきます。
支払方法の選択肢が増えて販売機会を逃しにくい
カード決済を導入すると、現金を持っていない顧客やカード払いを希望する顧客にも対応できるため、支払方法が合わないことによる機会損失を抑えやすくなります。訪日外国人など、現金以外の決済方法を希望する顧客への対応にも役立つでしょう。
ただし、利用できるカードブランドや分割払いへの対応状況は、決済サービスや契約内容によって異なります。カードを持っていない顧客や分割払いを希望する顧客への対応が必要な場合は、ショッピングクレジットなどを導入する方法もあります。
現金管理の手間を減らせる
カード決済の利用が増えると、会計時の現金の受け渡しや釣り銭の準備にかかる作業を減らせます。現金のやり取りが少なくなれば、現金の集計や保管にかかる負担も軽減しやすくなるでしょう。
ただし、カード決済分の売上確認や入金照合は別途必要です。また、現金決済の割合が下がることで、金融機関への入金作業なども減らしやすく、従業員が接客や店舗運営に時間を充てやすい環境を整えられます。
売上や決済データを管理しやすくなる
売上管理機能を備えた決済サービスでは、カード決済の取引履歴や決済金額を管理画面で確認できます。手作業による集計や入金確認の負担を抑えやすい点がメリットです。
また、POSレジや会計ソフトと連携できるサービスを利用すれば、現金を含む売上情報をまとめて管理できる場合があります。売上分析や在庫管理などの機能も確認し、自店舗の業務に合ったサービスを選びましょう。
クレジットカード決済を導入する際の注意点
クレジットカード決済を導入する際は、手数料だけに注目してしまいがちですが、入金サイクルや対応ブランド、セキュリティ対策、契約期間、解約条件まで幅広く確認することが重要です。サービスによって利用条件や費用、入金のタイミングは大きく異なるため、自店舗の売上規模や顧客層、運用方法に合うかどうかを契約前にしっかり見極める必要があります。
導入後の資金繰りや顧客対応で困らないために、以下の項目を事前に押さえておきましょう。
入金サイクルを確認する
クレジットカード決済では、顧客が支払いを完了した時点で即座に店舗口座へ入金されるわけではありません。契約に定められた締め日と入金日を経て、はじめて売上金が振り込まれる仕組みになっています。
入金サイクルはサービスによって異なり、決済日の翌営業日に入金されるものや、週1回・月数回などの頻度で入金されるものがあります。導入前に、締め日・入金日・入金回数の3点を確認しておくことが重要です。
また、入金回数が多いサービスでは、金融機関や入金方法によって振込手数料が都度発生するケースがあります。1回あたりの手数料だけでなく、年間の合計額まで試算したうえで比較するとよいでしょう。
さらに、家賃・仕入れ代金・人件費といった固定の支払日と、売上金の入金日がずれる場合に備えた資金管理も欠かせません。入金までのタイムラグを把握したうえで、手元の運転資金を確保しておく必要があります。
加えて、早期入金や即時入金のオプションを提供しているサービスもあります。利用できる条件や追加料金についても事前に確認しておくと、資金繰りの選択肢が広がります。
対応できるカードブランドを確認する
決済サービスによって利用できるカードブランドは異なるため、自店舗の顧客がよく使うブランドに対応しているかどうかを事前に確認することが重要です。複数のブランドに対応しているサービスであっても、ブランドごとに審査の有無や利用開始時期、適用される手数料率が異なるケースがあります。
契約前に、ブランドごとの利用開始時期や手数料率を確認しておきましょう。また、訪日外国人の利用を想定している場合は、海外発行カードを取り扱えるかどうかも確認が必要です。
デビットカードや分割払いへの対応状況もサービスによって異なります。自店舗の顧客が利用すると考えられる支払方法を整理したうえで、対応範囲を確認しましょう。
対応ブランドを確認しないまま契約してしまうと、顧客が希望するカードを使えずに購入を見送ってしまう可能性があります。機会損失を防ぐためにも、ブランドの対応状況は契約前にしっかり確認しておきましょう。
セキュリティ対策や不正利用対策を確認する
クレジットカード決済を導入する際は、カード情報を適切に保護できるサービスを選ぶ必要があります。店舗でカード情報を保持しない仕組みになっているか、カード情報を保持する場合は、日本カード情報セキュリティ協議会「PCI DSS について」などを参考に、PCI DSSに準拠しているかを確認しましょう。
対面決済では、ICチップに対応した決済端末を使用し、暗証番号による本人確認などを適切に行うことが重要です。ECサイトなどの非対面決済では、EMV 3-Dセキュアによる本人認証に加え、不正ログイン対策やWEBサイトの脆弱性対策などが求められます。
不正利用や情報漏えいが発生した場合に備えて、連絡方法や対応窓口、補償の適用条件も確認しておきましょう。必要な対策は決済形態によって異なるため、最新のセキュリティガイドラインと契約先の案内を確認することが大切です。
契約期間や解約条件を確認する
契約期間が定められているサービスに申込む際は、契約期間の長さや自動更新の有無、更新手続きの方法を事前に確認することが大切です。途中で解約する場合には、違約金や端末の返却費用、解約月の利用料金などが発生するケースがあります。
また、解約を申出る期限や申請方法、解約後の売上金の入金時期についても把握しておく必要があります。端末を貸与される契約の場合は、解約時の返却期限・返却方法に加え、故障や紛失が生じた際の費用負担についても確認しておきましょう。
契約内容を十分に確認しないまま申込んでしまうと、解約の申出に期限が設けられていたり、端末返却や違約金などの予期せぬ費用が発生したりする可能性があります。申込み前に契約書や利用規約をしっかりと読み込んでおくことが重要です。
ショッピングクレジットの導入ならAGペイメントサービス
ショッピングクレジットを
ご検討の事業者さまへ
クレジットカード決済のみでは、カードを持っていない顧客や、分割払いを希望する顧客に対応できない場合があります。AGペイメントサービスのショッピングクレジットなら、顧客はクレジットカードを使わずに分割払いを申込めます。なお、利用にはAGペイメントサービス所定の審査があります。
分割払いという選択肢を用意することで、高額な商品やサービスの販売機会を広げやすくなります。導入費用は0円で、加盟店数は3,000社を超えています。
また、顧客の申込みはWEBで完結するため、タブレット端末を使ったペーパーレスでの受付が可能です。
高額な商品・サービスの支払方法を増やしたい事業者さまは、AGペイメントサービスのショッピングクレジットをご検討ください※。
※
加盟店審査の結果、ご契約いただけない場合もございますので、あらかじめご了承ください。
まとめ
クレジットカードの加盟店手数料は原則として店舗側が負担し、一般的には決済金額に応じて手数料が計算される仕組みです。導入を検討する際は、手数料率だけに目を向けるのではなく、端末代や月額費用、振込手数料、入金サイクル、対応ブランドなど、複数の要素を総合的に確認することが重要です。
また、カード情報を守るセキュリティ対策や不正利用への備え、契約期間・解約条件についても事前に把握したうえで、自店舗の運用スタイルに合った決済方法を選ぶことが大切でしょう。
また、クレジットカードを持たない顧客や分割払いを希望する顧客にも対応し、販売機会を広げたい場合は、ショッピングクレジットの導入も選択肢のひとつです。
監修者からの一言
加盟店手数料は確かにコストですが、手数料を惜しんで販売機会を逃しては本末転倒です。大切なのは手数料率の数字だけを見るのではなく、カード決済によってどれだけ売上や利便性が高まるのかを含めて考えることです。一方で、固定費や入金サイクルまで確認し、トータルのコストと効果で判断しましょう。
ショッピングクレジットを
ご検討の事業者さまへ