

資金繰りは、売上や利益だけでなく、入金と支払いの時期、在庫、借入金などの影響を受けます。そのため、帳簿上は黒字であっても、支払いに必要な現金が不足することがあります。
本記事では、資金繰りが悪化する原因から、資金繰り表の作り方、改善方法、困った場合の対処法まで詳しく解説します。
ショッピングクレジットを
ご検討の事業者さまへ
この記事で学べるポイント
- 資金繰りの基本的な仕組みと、売上の減少や入出金時期のズレ、売掛金・在庫・借入金など資金不足を招く主な原因
- 売掛金の管理や支払条件・在庫・返済計画の見直しなど、手元資金の不足を防ぎ資金繰りを改善する具体的な方法
- 経常収支・経常外収支・財務収支に分けた資金繰り表の作り方と、資金不足が見込まれる場合の対処法
資金繰りとは
資金繰りとは、事業者が収入と支出の時期や金額を管理し、事業の継続に必要な現金を確保することです。
帳簿上で利益が出ていても、実際に支払いへ充てられる現金が不足すれば、事業の継続は難しくなります。売上があっても現金が手元にない状態では、仕入れ代金や人件費の支払いに支障をきたすでしょう。
ここでいう「資金」とは、一般に現金や普通預金・当座預金など、必要なときにすぐ支払いへ充てやすい資産を指します。いっぽう、定期預金や有価証券は換金条件によって扱いが異なるため、注意が必要です。
また、売掛金・貸付金・不動産・設備なども資産には含まれますが、回収や売却に時間がかかる場合があります。そのため、即座に支払いへ使える資金とは区別して管理することが求められます。
こうした資金繰りの管理を怠ると、利益が出ている黒字の状態であっても手元の現金が尽きて倒産に至る、いわゆる「黒字倒産」のリスクが高まります。帳簿上の数字だけでなく、実際のキャッシュの流れを常に把握しておくことが、安定した経営の基盤となるでしょう。
資金繰りが悪化する主な原因
売上や利益が確保できていても、入出金のタイミングのズレや在庫の状況、借入金の状態が重なることで、資金繰りは悪化しやすくなります。以下では、事業活動のなかで資金不足を招きやすい代表的な原因を解説します。
売上が減少している
売上が減少すると、仕入れ代金のほか、人件費や家賃などの継続的な支出を売上収入でまかなうことが難しくなり、資金繰りが悪化しやすくなります。
特に売上の落ち込みが続く局面では、商品やサービスの価格設定、新規顧客の獲得方法、既存顧客の利用頻度といった観点から現状を見直すことが重要です。
また、売上が落ち込んだ原因を「顧客数の減少」「客単価の低下」「受注件数の減少」などの要素に分けて確認することで、どこに問題があるのかを把握しやすくなり、具体的な改善策を検討しやすくなるでしょう。さらに、売上が減少している時期に支出が以前の水準のまま続くと、手元資金の減少が早まるリスクがあります。
そのため、不要な経費や投資予定を早期に見直し、支出を適切にコントロールすることが大切です。
売上の入金よりも支払いが先になる
商品や材料の仕入れ、外注費の支払いは先に発生し、売上代金の入金はその後になるケースが一般的です。この時間的なズレを補うために、運転資金が必要となります。
仕入れや外注の支払いから売上代金の回収までの期間が長くなるほど、売上が計上されていても手元の資金は不足しやすくなります。
また、大口注文を受けた場合も注意が必要です。利益が見込まれる取引であっても、仕入れや外注費が先行して発生すれば、一時的な資金不足を招く場合があります。
売上が伸びているにも関わらず資金が足りなくなるという状況は、このような入出金のタイムラグが原因であることが少なくありません。
こうしたリスクを把握するためには、資金繰り表の活用が有効です。資金繰り表には、売上の計上月ではなく実際の入金予定月と支払予定月を記載し、入出金の時期を正確に把握することが大切です。
売掛金の回収が遅れている
売掛金は、売上が発生した時点ではまだ現金化されておらず、取引先から入金されるまで手元資金として活用できません。そのため、売上が好調であっても、回収が遅れると手元資金が増えず、資金繰りが悪化するおそれがあります。
また、請求書の発行が遅れたり、金額や宛先に誤りがあったりすると、取引先の支払処理も後ろ倒しになり、入金がさらに遅れる原因となります。請求業務のミスや遅延は、思わぬキャッシュフローの悪化につながるため、日頃から正確かつ迅速な対応が重要です。
加えて、取引先の経営状況が悪化している場合は、支払いの遅延にとどまらず、売掛金の回収そのものが難しくなる恐れもあります。売上債権の回収期間が仕入債務の支払期間よりも長くなるほど、入金前に立て替えなければならない運転資金の負担は大きくなる点も見落とせません。
在庫を抱えすぎている
在庫の過剰保有は、資金繰りを圧迫する大きな要因のひとつです。商品を仕入れた時点で支払いが発生するいっぽう、販売して代金を回収するまでの間、資金は在庫という形で滞留し続けます。
その結果、手元に使える資金が減少し、日々の支払いに支障をきたすケースも少なくありません。
こうした状況を防ぐためには、販売計画や過去の売れ行きのデータをもとに、商品ごとの適正在庫を把握したうえで、必要以上の仕入れを控えることが重要です。
また、定期的に棚卸しを実施し、帳簿上の数量と実際の数量が一致しているか、長期間保管している在庫や売れ残りがないかを確認する必要があります。
長期間にわたって売れていない商品や販売見込みの低い商品については、値下げや販売方法の変更を検討し、できるだけ早期に資金化を進めることが求められます。さらに、仕入れから販売までのリードタイムを短縮することで、在庫に滞留する資金を抑えられ、資金繰りを整えやすい状態を維持できるでしょう。
借入金の返済負担が大きい
借入金の元本返済は、会計上の費用として計上されません。しかし実際には現金が支出されるため、返済金額が大きいほど手元資金を圧迫する点に注意が必要です。
帳簿上は黒字であっても、資金繰りが苦しくなるケースがあるのはこのためです。
こうした状況を把握するために有効なのが、月次資金繰り表の活用です。売上代金の入金時期、人件費や仕入れ代金の支払い、借入金の返済額を一覧で確認することで、毎月の返済余力を把握しやすくなります。
もし返済金額が営業活動で生み出せる資金を上回っている場合は、返済期間の延長や元本返済の猶予といった選択肢について金融機関へ相談することが有効です。ただし、返済条件を変更しても元本そのものが減るわけではありません。
返済負担の見直しと並行して、赤字体質の改善や過剰な支出の削減にも取組むことが大切です。
設備投資や事業拡大で支出が増えている
設備投資や事業拡大を進める際には、設備の購入費・店舗や事務所の整備費・仕入れ・人材採用費といった支出が先行して発生するケースが多くあります。
投資の効果による入金が先行支出に追いつかない場合、将来的に売上の増加が見込まれていても、一時的に資金繰りが悪化する可能性があります。
こうしたリスクを防ぐためには、投資を実行する前に必要な支出額・支払い時期・売上への影響・投資回収までの期間を資金繰り表へ反映しておくことが重要です。また、借入金で設備投資を行う場合は、投資後の売上見込みと毎月の返済金額を照らし合わせ、資金残高が不足しない計画を立てる必要があります。
資金繰りに十分な余裕がないまま投資を進めると、運転資金や従業員への給与の支払いにまで影響が及ぶ恐れがあります。そのため、資金状況によっては投資の時期や規模を見直すことも、経営判断のひとつとして検討することが大切です。
資金繰りを改善する方法
資金繰りを改善するには、入金を早める取組みと支出を抑える取組みを並行して進め、手元資金の不足を防ぐことが重要です。以下では、具体的な方法を詳しく解説していきます。
売掛金や入金予定を適切に管理する
売掛金の管理が不十分だと、回収漏れや入金遅延に気づかないまま資金不足に陥るリスクがあります。まず、取引先ごとに請求日・入金予定日・入金額を売掛金台帳へ記録し、売掛金の発生から回収までを一元管理できる体制を整えることが重要です。
あわせて、請求書の発行日や記載内容を確認するフローをあらかじめ社内で決めておくと、請求漏れや記載ミスによる入金遅延を未然に防げるでしょう。
また、入金予定日を過ぎても入金がない売掛金を月次でリスト化し、担当者が定期的に確認する仕組みを作っておくことも欠かせません。さらに、資金繰り表に入金予定を反映させることで、売掛金の残高や回収状況を経営者ご自身が定期的に把握できるようになります。
売掛金の管理を日常業務として習慣化することが、安定した資金繰りの土台となるはずです。
支払い条件や支出を見直す
まず、仕入先や外注先ごとに支払日・支払額・支払方法を整理し、支払いが特定の月に集中していないかを確認しましょう。支払いの偏りは資金繰りの悪化を招く大きな要因となります。
資金繰りが厳しい場合は、これまでの取引実績や支払状況を説明したうえで、仕入先へ支払期限の延長や分割払いを相談する方法があります。実施する場合は、取引先の同意を得て支払条件を変更する必要があります。
支出面では、利用頻度の低いサブスクリプションサービスや広告費・外注費などを定期的に棚卸しし、事業への影響を確認しながら固定費を削減していきましょう。また、役員報酬や地代家賃など、現在の事業規模に見合わない固定費が残っていないかについても、見直す習慣をつけることが大切です。
こうした支払条件と支出の両面からのアプローチが、安定したキャッシュフローの確保につながります。
在庫を適正に管理する
商品や原材料を仕入れると、売上が立つ前に支払いが発生します。そのため、在庫を多く抱えるほど現金化されるまでの資金負担が大きくなり、資金繰りの悪化につながりやすくなります。
在庫管理を適正に行うためには、まず商品ごとに販売数量・販売頻度・保管期間を把握し、販売計画に基づいた適正在庫の基準を設定することが重要です。その基準をもとに定期的な棚卸しを実施し、帳簿上の在庫数と実際の在庫数の一致を確認するとともに、長期間売れていない商品や破損・陳腐化した商品を洗い出しましょう。
販売見込みの低い在庫については、仕入れの停止・値下げ・セット販売などを検討し、保管費用の削減と早期の現金化を進めることが求められます。また、仕入れの発注量や発注頻度を販売実績に合わせて調整することで、売上につながらない在庫の積み上がりを未然に防ぐことができます。
借入金の返済計画を見直す
借入金の返済計画を見直す際は、まず借入先ごとに残高・金利・毎月の返済金額・返済終了予定日を整理することが重要です。その上で、営業活動によって生み出せる資金に対して返済金額が過大になっていないかを確認しましょう。
返済が資金繰りを圧迫している場合は、元本返済の据え置きや返済期間の延長といった返済条件の変更を金融機関へ相談することが選択肢のひとつになります。ただし、金融機関からの見方や条件が変わる可能性がありますので、慎重に検討してください。
また、複数の借入れをまとめることによって毎月の返済金額を抑えられる場合がありますが、返済期間や総返済額が変わることもあるため、金利や手数料を含めて慎重に比較することが求められます。
一時的な入金遅れや急な支出による資金不足に対しては、追加融資を相談する方法もあります。ただし、融資の可否は金融機関の審査によって決まります。赤字や過大な返済負担が根本原因である場合は、資金調達だけでなく収支改善も同時に進める必要があります。
返済条件の変更を相談する際は、金融機関に必要書類を確認し、資金繰り表や決算書、今後の収支見通しなどを準備しましょう。必要に応じて経営改善計画書も用意し、返済可能額や具体的な改善策を説明できるようにしておくことが大切です。
資金繰り表の作り方
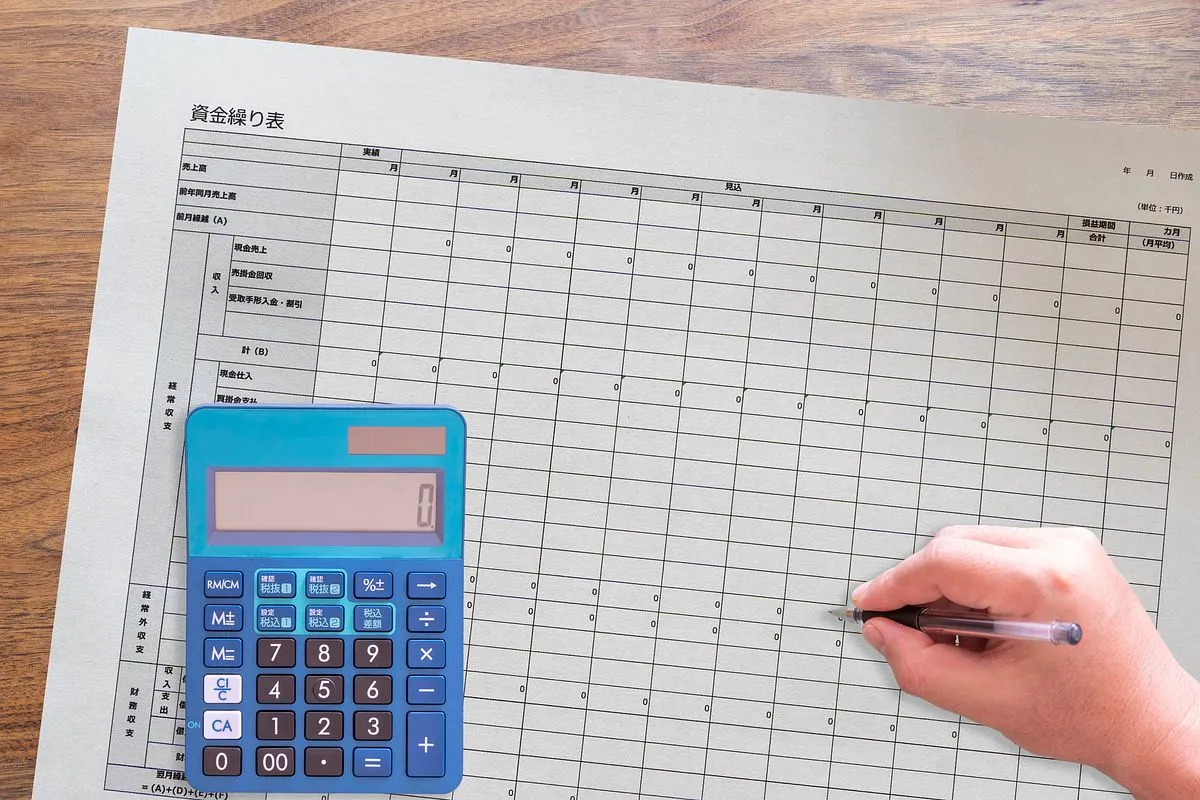
資金繰り表とは、前月からの繰越金に当月の収入を足し、当月の支出を差し引くことで翌月への繰越金を算出する表です。収支はその性質によって3つに分類して記載します。
本業の営業活動によるお金の動きを示す「経常収支」、設備投資や資産売却など毎月は発生しない一時的な収支を示す「経常外収支」、そして借入れや返済を示す「財務収支」の3区分が基本的な構成となります。
作成の手順は以下のとおりです。
- 経常収支(収入):売上代金がいつ自社の通帳に入金されるかを、現金売上・売掛金の回収・手形の入金などに分けて記入します。
- 経常収支(支出):仕入代金・外注費・人件費・諸経費などの支払いを、実際に支払う月に振り分けて記入します。
- 経常外収支:機械や車両などの設備投資による支出や、固定資産を売却した際の臨時収入を記入します。
- 財務収支:金融機関からの借入れによる収入と、毎月の元金返済金額を記入します。
- 翌月繰越金の算出:前月繰越金に、経常収支の差引過不足・経常外収支・財務収支を加減して、翌月繰越金を算出します。
作成後は、翌月繰越金がマイナスになる月がないかを確認してください。資金不足が見込まれる場合は、支出の見直しや金融機関への早めの相談など、余裕をもった対応を検討することが重要です。
資金繰りに困った場合の対処法
資金繰りに困った際は、まず手元資金と支払予定を整理し、いつ・いくら不足するかを正確に把握することが重要です。その上で、入金の前倒し交渉や支払条件の見直し、金融機関への融資相談を早急に進めながら、赤字や過大な支出の改善にも並行して取組む必要があります。
現在の資金残高と今後の支払いを整理する
資金繰りの改善に取組む際は、まず現状の正確な把握からはじめることが重要です。銀行口座や手元現金の残高を確認し、すぐに支払いへ充てられる資金がいくらあるのかを明確にしましょう。
次に、仕入代金・外注費・人件費・家賃・税金・社会保険料・借入金返済など、今後発生するすべての支払いを日付と金額ごとに整理します。
これに加え、売掛金の入金予定や、融資実行が確定している借入金の入金予定も一覧化します。これらを資金繰り表に反映することで、支払日までに資金が不足しないかを具体的に確認できます。
資金不足が発生する日と不足額が判明した場合は、入金の前倒し交渉・支払いの猶予相談・融資の申込みなど、実行までに時間を要する対策から優先的に着手することが大切です。早めに動き出すほど選択肢が広がり、資金ショートのリスクを抑えられます。
金融機関への融資相談を早めに行う
資金繰り表を作成した結果、将来的な資金不足が見込まれると判明した時点で、取引のある金融機関や公的な融資相談窓口へ早めに相談することが重要です。問題が深刻化してからでは選択肢が狭まるため、早期行動が求められます。
融資相談に臨む際は、資金繰り表・決算書・借入金の返済予定・資金の使いみち・今後の収支見通しを事前に整理しておきましょう。必要な金額と返済方法を具体的に解説できるよう準備しておくことで、相談がスムーズに進みやすくなります。
外部環境の悪化や売上の減少が資金難の原因である場合は、自治体の制度融資や信用保証協会の保証付き融資なども選択肢となります。制度ごとに対象者や利用条件が異なるため、自治体、金融機関、信用保証協会などへ確認しましょう。
また、融資はあくまでも資金繰り改善の手段のひとつに過ぎません。売掛金の早期回収、在庫の換金、支出の削減、収益改善といった施策を並行して進めることで、より安定した資金繰りの実現につながります。
融資には時間もかかります。検討する可能性があれば早めに金融機関に相談しましょう。
販売機会を広げるならAGペイメントサービスのショッピングクレジット
ショッピングクレジットを
ご検討の事業者さまへ
資金繰りを安定させるには、支出を見直すだけでなく、販売機会を広げ、売上代金の入金時期を把握しやすくすることも大切です。AGペイメントサービスでは、ショッピングクレジットを通じて、事業者の販売活動や資金計画をサポートしています。
ショッピングクレジットを導入すると、購入者に分割払いの選択肢を提示できるため、高額な商品やサービスを販売する際の選択肢が広がります。加盟店には、所定の締日に応じて売上代金が振り込まれます。AGペイメントサービスでは入金日は月3回設けられているため、入金時期を把握しやすい点も特長です。
購入者によるショッピングクレジットの申込みはWEBで完結し、タブレット端末を使った手続きにも対応しています。
※
加盟店契約および購入者のショッピングクレジット利用には、所定の審査があります。審査結果によっては、ご契約・ご利用いただけない場合があります。
まとめ
資金繰りは、売上や利益だけでなく、入金と支払いのタイミング、在庫の状況、借入金の返済、設備投資の有無など、さまざまな要因によって大きく変わります。
そのため、売上や利益などの損益だけを確認していても、手元資金の状況を十分に把握できない場合があります。
安定した資金繰りを実現するには、資金繰り表を活用して現在の資金残高と将来の入出金の見通しを明確にしたうえで、売掛金の早期回収や支払条件の見直し、在庫の適正化、返済計画の確認といった対策を着実に進めることが大切です。
また、資金不足が予測される場合は、取引先や金融機関へ早めに相談することが重要です。購入者に分割払いの選択肢を用意し、販売機会の拡大や計画的な資金管理につなげたい事業者は、AGペイメントサービスのショッピングクレジットも選択肢のひとつとしてご検討ください。
監修者からの一言
経営では、利益が出ていることと、お金があることは別の話です。黒字でも資金が尽きれば事業は続けられません。特に売上が伸びているときほど、仕入れや人件費などの支払いが先行して資金繰りが苦しくなることもあります。利益だけで安心せず、「いつ、いくら入って、いつ、いくら出ていくのか」を把握しておくことが大切です。
ショッピングクレジットを
ご検討の事業者さまへ