近年、数多くの企業からさまざまな種類のクレジットカードが発行されています。そのため、「どのクレジットカードを選べばよいのだろうか」と迷う方もいるのではないでしょうか。
クレジットカードは、発行元ごとに分類すると大きく4つの系統に分けられます。それぞれの特長を把握すると、ご自身のライフスタイルに合ったクレジットカードを見つけやすくなるでしょう。
本記事では、クレジットカードの4つの系統とそれぞれの特長、銀行系クレジットカードのメリットやデメリットを徹底解説します。銀行系クレジットカードの選び方や作り方も紹介します。保有を検討している方は、ぜひご一読ください。
ライフカード<年会費無料>

目次
クレジットカードの系統 銀行系クレジットカードのメリット 銀行系クレジットカードのデメリット銀行系クレジットカードの選び方
銀行系クレジットカードの作り方 ポイントのためやすさで選ぶならライフカードがおすすめ!クレジットカードは特長を知って選択しよう
この記事で学べるポイント
- 銀行系・流通系・信販系・交通系クレジットカードの特徴と選び方
- キャッシュカード一体型やATM手数料優遇など銀行系クレジットカードのメリット・デメリット
- 年会費・ポイント・付帯サービスの比較ポイントと申込みから発行までの流れ
クレジットカードの系統
クレジットカードは、発行元により大きく4つの系統に分けられます。
- 銀行系クレジットカード
- 流通系クレジットカード
- 信販系クレジットカード
- 交通系クレジットカード
各系統にどのような特長があるか、ひとつずつ見ていきましょう。
銀行系クレジットカード
銀行系クレジットカードは、銀行(または、そのグループ会社)が発行するクレジットカードです。都市銀行や地方銀行など、さまざまな銀行が発行しています。
銀行系クレジットカードは、信頼性の高さが特長です。金融機関が発行元である点を活かして、キャッシュカードと一体型のクレジットカードを選択できるなど、ほかの系統にはない機能が付帯する場合もあります。
流通系クレジットカード
流通系クレジットカードは、コンビニエンスストアやショッピングセンター、百貨店などの小売業者(または、そのグループ会社)が発行するクレジットカードです。
流通系クレジットカードの特長は、発行元の店舗でおトクにお買い物できる優待サービスが付帯する点です。日用品や食料品の割引、特定日のお買い物でのポイント付与率アップなど、日々の生活に役立つ優待が付帯します。
信販系クレジットカード
信販系クレジットカードは、信販会社が発行するクレジットカードです。
信販会社は1960~70年代からクレジットカード事業を営んでおり、発行するクレジットカードの実績と安定感が特長です。充実したポイントプログラムを利用できるなど、クレジットカード事業に精通した信販会社ならではのメリットがあります。
交通系クレジットカード
交通系クレジットカードは、鉄道会社や航空会社などの交通機関(または、そのグループ会社)が発行するクレジットカードです。
交通系電子マネーへのオートチャージを設定できる、マイルが効率的にたまるなど、各交通機関が提供するサービスとの親和性の高さが特長です。
銀行系クレジットカードのメリット
銀行系クレジットカードには、発行元金融機関との連携によるさまざまなメリットがあります。主なメリットは次のとおりです。
- キャッシュカードと一体型だと管理が楽
- ATM利用手数料が優遇されることがある
- 利用額に応じて年会費が優遇されることがある
- 住宅ローンの金利が割引される場合がある
各メリットの詳細を解説します。
キャッシュカードと一体型だと管理が楽
銀行系クレジットカードのなかには、発行元の銀行のキャッシュカードと一体化されたものがあります。
クレジットカード機能とキャッシュカード機能を1枚のカードで利用できるため、複数のカードを持ち歩く必要がなく、管理が楽です。
ATM利用手数料が優遇されることがある
銀行系クレジットカードのなかには、銀行口座のATM利用手数料が優遇されるものもあります。
ATM手数料の優遇には一定の条件が設定されるケースも多いですが、お金を引き出すたびにかかる手数料を節約できる点は大きなメリットです。
利用額に応じて年会費が優遇されることがある
クレジットカードを選ぶとき、年会費は重要な基準です。銀行系クレジットカードのなかには、利用額に応じた年会費の優遇が設定されているものもあります。
毎年一定金額以上を利用することが確実な方にとっては、年会費の優遇を受けられる可能性がある点も、銀行系クレジットカードのメリットです。
住宅ローンの金利が割引される場合がある
一部の銀行系クレジットカードでは、発行元が提供する住宅ローンの金利が優遇される特典が付帯します。店頭表示金利よりもおトクな利率で住宅ローンを組みたい方にとっては大きなメリットです。
ただし、クレジットカードや銀行のスマホアプリの継続利用が金利優遇の条件とされている場合もあるため、利用の際は事前に条件を確認しましょう。
銀行系クレジットカードのデメリット
銀行系クレジットカードには複数のメリットがあるいっぽう、デメリットも存在します。主なデメリットは次のとおりです。
- 年会費がかかる場合がある
- 引落口座が限定されている場合がある
- キャッシュカードと一体型だと紛失時に不便
各項目の詳しい内容を紹介します。
年会費がかかる場合がある
銀行系クレジットカードは、そのほかの系統のクレジットカードと比較すると年会費がかかる場合が多いです。
クレジットカードの維持費をあまりかけたくない場合は、事前に年会費の有無や無料になる条件を確認しましょう。
引落口座が限定されている場合がある
銀行系クレジットカードでは、引落口座として登録できる口座が特定の金融機関のものに限定されていることがあります。
特にキャッシュカード一体型クレジットカードは、引落口座が発行元または提携先の銀行口座に限定されるケースがほとんどです。
キャッシュカードと一体型だと紛失時に不便
キャッシュカード一体型のクレジットカードを紛失してしまうと、クレジットカード機能だけでなく、キャッシュカード機能も利用できません。口座からお金を引き出すために再発行しなければならない点が、一体型のデメリットです。
また、クレジットカードの有効期限が過ぎるとキャッシュカード機能も利用できなくなる点にも注意が必要です。
銀行系クレジットカードの選び方
銀行系クレジットカードを選ぶ際には、以下の要素を比較しましょう。
- 年会費
- ポイント付与率や優待特典
- 会員向けのWEBサービスやスマホアプリ
それぞれの詳しい内容を紹介します。
年会費
券種によって、年会費が無料の場合もあれば、有料の場合もあります。有料の場合、クレジットカードごとに金額が異なり、一般ランクよりもゴールドランクやプラチナランクのほうが高い傾向があります。
ただし、年会費のみに着目して保有するクレジットカードを選定するのではなく、付帯サービスや優待特典の内容も確認することが重要です。
年会費が高額な券種は付帯サービスや優待特典が充実している傾向があります。これらを十分に活用できる場合は、年会費以上の価値を得られる可能性があります。
ポイント付与率や優待特典
ポイント付与率や優待特典、付帯サービスは、券種ごとに異なります。ゴールドランクやプラチナランクの券種は年会費が高額な傾向があるものの、カードによってはポイント付与率が優遇されていたり、優待特典や付帯サービスが充実していたりすることがあります。
各クレジットカード会社の公式WEBサイトで、ポイント付与率や優待などの内容を確認しましょう。
会員向けのWEBサービスやスマホアプリ
クレジットカードの発行元によって、提供されるWEBサービスやスマホアプリの機能は異なります。会員(クレジットカード保有者)向けに、どのようなWEBサービスやスマホアプリが提供されているのかを確認しましょう。
銀行系クレジットカードではありませんが、ライフカードの場合は会員向けに「LIFE-Web Desk」というWEBサービスを提供しています。また、スマホアプリもリリースしています。ご利用状況やポイント数の照会機能、あとリボやあと分割に変更する機能などがあるので、ぜひご活用ください。
ライフカード<年会費無料>
銀行系クレジットカードの作り方

銀行系クレジットカードの多くは、そのほかのクレジットカードと同様にスマホやPCで申込めます。以下では、銀行系クレジットカードの申込みで必要なものや手順を紹介します。
事前に用意するもの、申込みに必要なもの
銀行系クレジットカードを申込むときに用意するものは次のとおりです。
- 金融機関の預金口座
- 本人確認書類
- 連絡のとれる電話番号
- メールアドレス
預金口座は、クレジットカード利用代金を支払うために登録する必要があります。また、クレジットカードの契約には本人確認が必須のため、運転免許証(または運転経歴証明書)やマイナンバーカード、パスポートなどを準備しましょう。
申込みから受取りまでの手順
銀行系クレジットカードの申込みから受取りまでの一般的な手順は次のとおりです。
- 申込用サイトにアクセスして必要事項を入力する
- 審査が実施される
- 発行されたクレジットカードを受取る
各プロセスを詳しく解説します。
申込用サイトにアクセスして必要事項を入力する
クレジットカード会社の公式サイトにある申し込みフォームへ、氏名や住所、勤務先などの必要事項を入力して送信します。
銀行が発行するクレジットカードの申込時に、まだその銀行の口座を持っていない場合があるかもしれません。銀行によっては、口座開設とクレジットカードの申込みを同時に行える場合があります。
口座開設が必要な場合や、同時申し込みを希望する場合は、手続き方法を確認しましょう。
審査が実施される
クレジットカード会社は、申込時に入力された内容や信用情報機関に登録されている信用情報などをもとに、所定の審査を行います。審査では、発行会社が加盟する信用情報機関に登録された信用情報が照会されます。利用される信用情報機関は、発行会社や審査体制によって異なります。
審査が完了するとメールなどで通知が届くので、内容を確認しましょう。
発行されたクレジットカードを受取る
審査に通過するとクレジットカードが発行され、カード会社所定の方法で申込者に届けられます。カードが届いたら記載内容を確認し、裏面に署名欄がある場合は本人が署名します。
カードに同封された案内や会員サイトには、利用方法や利用可能枠、会員サイトへの登録方法などが記載されている場合があります。手元に届いたら、必ず目を通しておきましょう。
ポイントのためやすさで選ぶならライフカードがおすすめ!
ライフカード<年会費無料>
ポイントのためやすさを重視する方は、銀行系クレジットカードだけではなく、ライフカードを保有することも選択肢としてご検討ください。ライフカードは、今回紹介した4つの系統のうち信販系に分類されます。
ライフカードでは、年会費が無料のうえ、おトクにポイントがたまる次のプログラムを提供しています。
- 利用金額に応じてポイントがたまりやすくなる「ステージ制プログラム」
- 基本ポイントの3倍たまる「お誕生月ポイント」
- 入会後1年間1.5倍たまる「新規入会キャンペーンポイント」
ライフカードをショッピングで利用すると、通常、利用金額1,000円につき1ポイント(1ポイント=5円相当※1)を獲得可能です※2。
また、年間利用金額50万円以上で翌年の付与率が1.5倍、100万円以上で翌年の付与率が1.8倍、200万円以上で翌年の付与率が2倍にアップするステージ制プログラムを提供しています。
お誕生月ポイント※3により、誕生日の属する1ヶ月間は基本ポイントの3倍のポイントがたまる点も特長です。入会後1年間は、1.5倍の付与率でポイントの獲得が可能です。
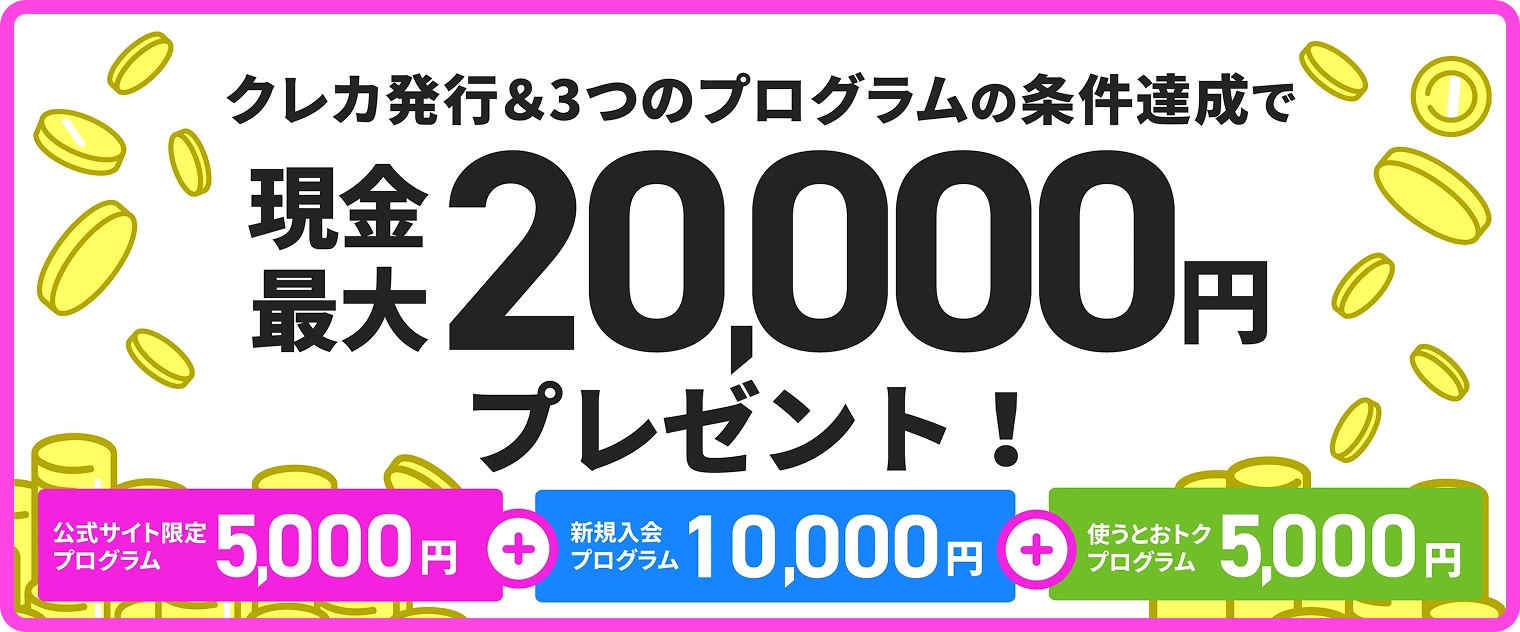
ライフカードでは、条件達成で最大キャッシュバックを受けられる魅力的な特典も用意しており、おトクにご利用いただけます。これからクレジットカードを作る場合は、ぜひチェックしてください。
※1
ポイントの価値は交換いただく商品・サービスにより変動します。
※2
キャッシング利用分、カード年会費、リボ・分割手数料などは、ポイント付与の対象外です。
※3
「お誕生月ポイント」は一律3倍となります。「ステージポイント」、「新規入会キャンペーンポイント」との重複付与はございません。
さらに、入会後に所定の条件を達成することでキャッシュバックを受けられる魅力的な特典もご用意しており、おトクにご利用いただけます。
クレジットカードは特長を知って選択しよう
銀行系クレジットカードは、銀行やそのグループ会社が発行するクレジットカードで、銀行と連携したサービスが提供される点が特長です。
クレジットカードには銀行系、流通系、信販系、交通系の4系統があり、系統ごとに異なる特長があります。メリットやデメリットを知ったうえで、ご自身のニーズに合ったクレジットカードを選びましょう。
ライフカードでは、ステージ制プログラムやお誕生月ポイント、新規入会キャンペーンポイントなどのポイントプログラムを用意しています。
使えば使うほどポイントがたまりやすくなるクレジットカードをお探しの方は、ぜひライフカードの利用をご検討ください。
ライフカード<年会費無料>