

近年、QRコードを使って決済する「QRコード決済」の利用が広がっています。QRコード決済を利用すれば、スマホひとつでスムーズな支払いが可能です。また、利用額に応じてポイントがたまる決済サービスもあります。
本記事では、QRコード決済の仕組みややり方、メリットと注意点を解説します。支払元にクレジットカードを登録する方法や、クレジットカードとの使い分けも紹介するので、ぜひ参考にしてください。
ライフカードをご検討の方へ
目次
QRコード決済とは? 店舗でのQRコード決済のやり方は2種類 QRコード決済を利用するメリットQRコード決済を利用するときの注意点
QRコード決済の支払方法は3種類
主なQRコード決済サービスとカードの対応
クレジットカードを登録するメリット
クレジットカードを登録する方法
QRコード決済とクレジットカードの使い分け
QRコード決済に関するQ&Aコード決済との連携にもおすすめの「ライフカード」
QRコード決済とクレジットカードの連携でおトクに支払おう
この記事で学べるポイント
- QRコード決済の仕組みや支払方法ごとの違いと利用の流れ
- QRコード決済サービスの種類や代表的なサービスごとの特徴
- QRコード決済のメリットやポイント還元を活用する方法と注意点
QRコード決済とは?
QRコード決済は、スマホアプリを使って決済する「スマホ決済」の一種です。スマホひとつで決済が完了するため、現金を持ち歩く必要がなく、スピーディーに支払いができます。
QRコードまたはバーコードを読取って決済するため、あわせて「コード決済」と呼ばれます。
経済産業省によると、2025年のキャッシュレス決済比率は58.0%、決済額は162.7兆円に達しました※。58.0%は2025年に導入された国内指標による数値で、従来から使われてきた国際比較指標では46.3%となります。
決済額の内訳では、クレジットカードが82.7%と大半を占め、コード決済は10.2%(16.6兆円)で2番目の規模です。
電子マネーが構成比を落とすいっぽう、コード決済は構成比を伸ばしており、その伸び幅はキャッシュレス決済の手段の中で最も大きくなりました。
政府は2030年までに国内指標で65%、将来的には80%という目標を掲げています※。
QRコード決済の仕組み
QRコード決済は、支払いに必要な情報(支払先や支払金額など)が記録されたQRコードを読取り、認証することで決済が完了する仕組みです。
あらかじめコード決済アプリをインストールし、支払い元を設定しておくことで決済ができるようになります。支払い元にはチャージした残高のほか、クレジットカードや銀行口座を選べます。
また、店舗やネットショップでの支払いに加えて、残高の一部を送金することも可能です。
店舗でのQRコード決済のやり方は2種類
店舗でのQRコード決済のやり方は、以下の2種類です。
- ユーザースキャン方式
- ストアスキャン方式
店舗の規模や設備などによって、導入しやすい方式や対応している決済サービスの種類が異なるため、どちらの支払方法で決済するかは店舗によって異なります。
ユーザースキャン方式
顧客がレジで提示されたQRコードを読取り、支払金額をアプリに打ち込む方法を「ユーザースキャン」や「店舗提示型」といいます。
- QRコード決済アプリを起動する
- 店舗に提示されているQRコードを読取る
- 金額を入力する
- 店舗に金額を確認してもらったうえで決済する
ユーザースキャン方式では、ご自身で決済金額を打ち込むため、入力ミスに注意が必要です。
ストアスキャン方式
店舗側が、顧客のスマホに表示されたバーコードをスキャンして読取る方法を「ストアスキャン」や「利用者提示型」といいます。
- QRコード決済アプリを起動する
- アプリ上のQRコードを提示する
- 店舗がQRコードを読取る
- 決済完了画面を提示する
支払額が自動的に反映されるため、金額の入力ミスの心配はありません。コンビニでは、ストアスキャン方式が一般的です。
QRコード決済を利用するメリット
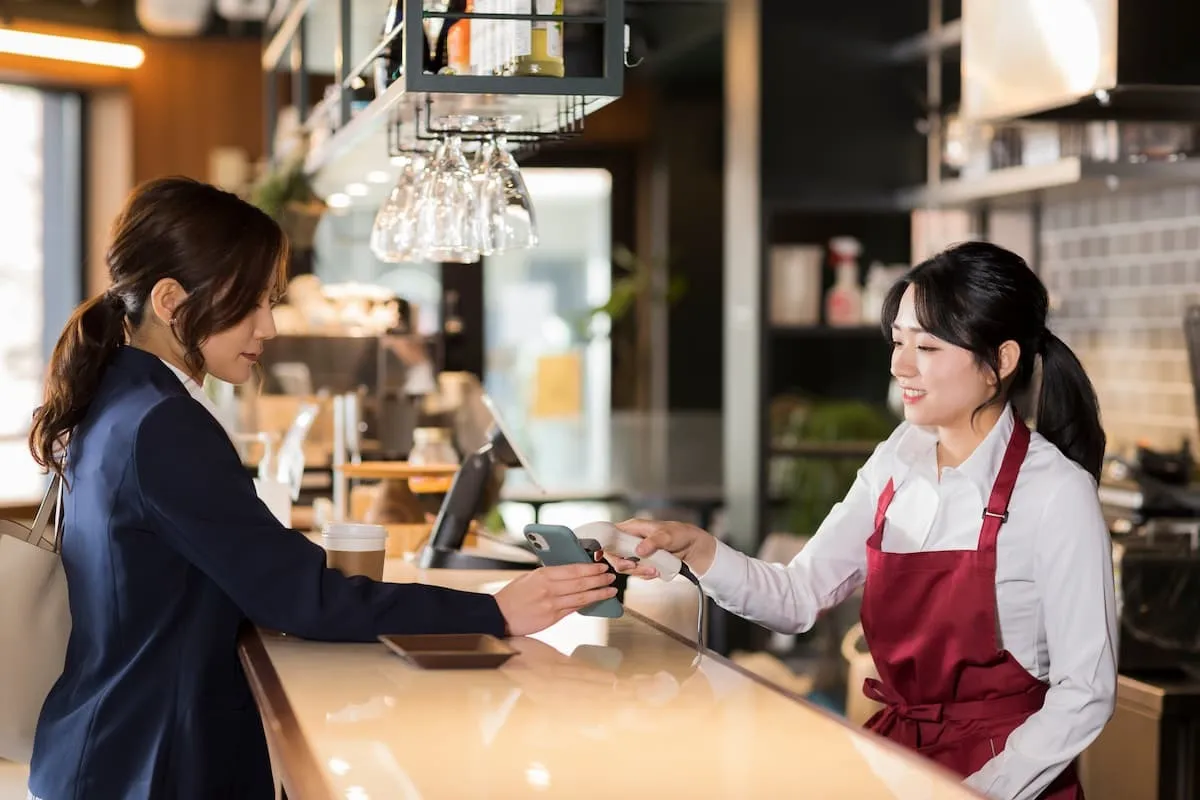
QRコード決済の4つのメリットを紹介します。
- 現金を持ち歩く必要がない
- スムーズに支払いができる
- 利用履歴がアプリに残る
- ポイントをためられる
現金を持ち歩く必要がない
利用する店舗やサービスがQRコード決済に対応している場合、現金やクレジットカードを持ち歩く必要がありません。
また、金融機関の窓口やATMを探す時間や、現金を引き出す手間やコストを省略できます。
スムーズに支払いができる
現金で支払う場合、紙幣や小銭を出す動作により時間がかかります。混雑しているレジで焦った経験がある方も少なくないでしょう。
QRコード決済であれば、アプリを開いて画面を提示するだけで支払いが済みます。小銭を探したり受取ったりする手間がないため、レジでのやり取りを短く抑えられます。
利用履歴がアプリに残る
QRコード決済で支払うと、利用した日付、店舗名、金額がアプリに記録されます。レシートを保管しなくても過去の支出をさかのぼって確認できるため、家計管理の手間を減らせます。
また、決済のたびに通知が届くように設定しておけば、身に覚えのない利用にも早い段階で気づけます。現金払いでは残らない記録が自動的に蓄積される点は、QRコード決済ならではの利点です。
ポイントをためられる
QRコード決済を利用すると、利用額に応じてポイントがたまります。QRコード決済サービスの種類や利用状況によって異なりますが、一般的な付与率は利用額の0.5%〜1%程度です。
ただし、すべての支払いが付与の対象になるわけではありません。チャージした残高やポイントで支払った分を対象外としているサービスもあるため、事前に条件を確認しておくとあんしんです。
また、期間限定や地域限定のキャンペーンが開催されている場合や、クレジットカードとの連携で付与率がアップする場合もあります。
とくに、支払い元にクレジットカードを登録すると、コード決済のポイントに加えてクレジットカード側のポイントも受取れます。対象となる組み合わせは限られるため、詳しい条件は後ほど解説します。
QRコード決済を利用するときの注意点
QRコード決済は便利な支払い手段ですが、現金やクレジットカードとは異なる制約もあります。事前に押さえておきたい注意点は、主に以下のとおりです。
- スマホがないと利用できない
- 通信環境や電池残量に左右される
- QRコード決済に対応していない店舗もある
- チャージした残高は原則払い戻せない
- ポイントの付与条件が変更される場合がある
端末や通信環境に依存する点と、残高やポイントの扱いに関する点に大きく分かれます。いずれも仕組みを知っておけば対処できるため、順に解説します。
スマホがないと利用できない
QRコード決済は、スマホアプリを使って決済する仕組みであるため、スマホを所有していない方は利用できません。
令和7年通信利用動向調査によると、スマホを保有している世帯の割合は91.8%、個人での保有割合は78.9%です※。世帯単位では9割を超えているものの、個人で見ると2割ほどはスマホを持っていない計算になります。
また、外出時にスマホを忘れてしまった場合も支払いには使えません。現金やクレジットカードを持たずに出かけると、支払う手段がなくなってしまいます。
※出典:
通信環境や電池残量に左右される
QRコード決済はアプリとサーバーが通信して処理する仕組みのため、電波が届かない場所や通信障害の発生時には支払いができません。
ただし、対策を進めるサービスも出てきています。楽天ペイは2026年8月から、対象店舗で通信状態が悪くても支払える「オフラインコード払い」の提供を順次開始しました。
また、電池が切れた場合や端末が故障した場合も利用できません。QRコード決済だけに頼らず、現金やクレジットカードを併せて持ち歩いておくと、支払えない事態を避けられます。
QRコード決済に対応していない店舗もある
経済産業省が2021年に実施した調査によると、「決済手数料の高さ」や「端末導入のコスト」を理由に、コード決済に対応していない事業者は一定数います※。全国のどこでもQRコード決済が利用できるわけではありません。
はじめて訪れる店舗では、レジ周辺の表示や公式サイトで対応している決済手段を確認しておくと、レジ前で慌てずに済みます。
チャージした残高は原則払い戻せない
チャージした残高は、原則として現金で払い戻せません。使う予定のない金額まで入金してしまうと資金がアプリ内に留まったままになるため、チャージのたびに金額を確認しましょう。
ただし、サービスの終了にともなって払い戻しが実施されるケースはあります。LINE Payは2025年4月30日に国内でのサービスを終了し、終了後に残っていた残高について、指定の銀行口座への払い戻しに対応しました。
ポイントの付与条件が変更される場合がある
ポイントの付与率や進呈の上限は、各社の判断で見直されます。長く使っているサービスであっても、条件が変わる前提で考えておく必要があります。
d払いでは2026年9月1日から、dポイントクラブの会員ランク特典「d払い特典」の毎月の上限ポイントと、「dカード支払い特典」で進呈されるポイントの種別が変更されました。
付与率の高さでサービスを選ぶ場合は、利用の前に公式サイトで最新の条件を確認しましょう。解説記事には、改定前の情報が残っているものもあります。
QRコード決済の支払方法は3種類
QRコード決済の支払方法は、クレジットカードをどう組み込むかによって3種類に分けられます。
- クレジットカードを登録して支払う
- クレジットカードからチャージして支払う
- 銀行口座や現金からチャージして支払う
どの方法を選べるかはサービスごとに異なります。また、選ぶ方法によってポイントのたまり方も変わるため、ご自身の使い方に合う方法を選びましょう。
クレジットカードを登録して支払う
アプリにクレジットカードや銀行口座を登録し、直接支払う方法です。チャージの操作が不要で、残高を気にせずに使えます。
ただし、登録できるクレジットカードはサービスごとに異なり、対応する国際ブランドや発行会社が限られている場合があります。
PayPayは2026年7月から、自社発行以外のクレジットカードについて「他社カード利用券」を購入して支払う方式へ移行し、一部のカードを除いて従来の決済方式は2026年8月末で提供を終了しました。
なお、銀行口座を登録した場合は、利用すると即座に口座から代金が引落しされます。
クレジットカードからチャージして支払う
クレジットカードで残高にチャージし、チャージした残高から支払う方法です。クレジットカードを直接の支払元にしなくても、間接的にクレジットカード払いにすることができます。
チャージに使えるクレジットカードは、サービスごとに限定されている場合があります。自社グループが発行するクレジットカードだけを対象としているサービスもあるため、手持ちのクレジットカードが使えるかを先に確認しておきましょう。
また、クレジットカードによっては、チャージした分がポイントの付与対象外になります。付与の有無はクレジットカードの規約で決まるため、発行会社の公式サイトで条件を確認したうえで登録するのが確実です。
銀行口座や現金からチャージして支払う
クレジットカードを介さずに残高を用意する方法もあります。主なチャージの手段は以下のとおりです。
- 銀行口座からのチャージ
- ATMでの現金チャージ
- ポイントからのチャージ
銀行口座を登録しておけば、アプリの操作だけで残高を補充できます。現金でチャージしたい場合は、対応するATMやコンビニのレジを使います。ポイントチャージでは、たまった共通ポイントを残高に交換して支払いに充てられます。
審査が不要なため、クレジットカードを持っていない方でもキャッシュレス決済をはじめられます。使った分だけ残高が減るので、使いすぎを防ぎやすくなります。
主なQRコード決済サービスとカードの対応
コード決済は、決済サービスを提供する企業の属性や利用範囲などによって、大きく以下の3種類に分けられます。
- 銀行によるもの
- 銀行以外によるもの
- ハウス型
「銀行によるもの」は、日本電子決済推進機構が運営する「Bank Pay」などを指し、「ハウス型」は地方自治体や百貨店、ショッピングセンターが提供する、利用範囲が限定されたコード決済サービスのことです。
いっぽう「銀行以外によるもの」は特定の店舗やチェーン店に限らず幅広い店舗で使えるため、利用者が多くなっています。主なサービスとクレジットカードの対応状況は、以下のとおりです。
| サービス名 | 運営会社 | 登録できるクレジットカード | クレジットカードからのチャージ | たまるポイント |
|---|---|---|---|---|
| PayPay | PayPay株式会社 | PayPayカード。ほかのクレジットカードは「他社カード利用券」(VisaとMastercardのみ)※他社カード利用券経由の支払いはPayPayポイントなどの特典の対象外 | 不可 | PayPayポイント |
| au PAY | KDDI株式会社 | 支払元は残高のみ。クレジットカードはチャージ用に登録 | 可(対応する国際ブランドに制限あり) | Pontaポイント |
| 楽天ペイ | 楽天ペイメント株式会社 | 楽天カードのほか、他社発行のクレジットカードも登録可 | 楽天カードのみ可 | 楽天ポイント |
| d払い | 株式会社NTTドコモ | dカードのほか、Visa・Mastercard・American Express・JCBのクレジットカード | 不可 | dポイント |
| メルペイ | 株式会社メルペイ | 登録不可。残高やポイント、「メルペイのクレジット」から支払う | 不可 | メルカリポイント |
※
2026年9月時点の情報です
利用者数の面ではPayPayが突出しており、登録ユーザーは2026年8月時点で7,500万人を超えました。au PAYも会員数が約4,043万人、ポイント・決済加盟店は869万カ所にのぼります(2026年7月末時点)。
クレジットカードの扱いはサービスごとに大きく異なります。支払元として直接登録できるサービスがあるいっぽう、残高へのチャージにしか使えないサービスもあります。
同じ「登録できる」でも、自社が発行するクレジットカードと他社のクレジットカードで条件が分かれる点にも注意が必要です。
なお、LINE Payは2025年4月30日に国内でのサービスを終了しました。
クレジットカードを登録するメリット
コード決済の支払元にクレジットカードを設定すると、残高だけを使う場合とは異なる利点が生まれます。主なメリットは以下のとおりです。
- ポイントの二重取りができる場合がある
- チャージの手間がかからない
- クレジットカードが使えない店でも支払える
ポイントの受取り方が変わる点と、支払える場面が広がる点に分けられます。いずれもクレジットカードを組み合わせたときにだけ得られる利点です。それぞれ、順番に解説します。
ポイントの二重取りができる場合がある
クレジットカードからチャージした残高で支払うと、チャージ時にクレジットカードのポイント、支払時にコード決済のポイントを受取れます。同じお買い物で2種類のポイントがたまるため、「二重取り」と呼ばれます。
ただし、成立するかどうかはサービスとクレジットカードの組み合わせで決まります。チャージ分をポイント付与の対象外としているクレジットカードでは、受取れるのはコード決済側のポイントだけです。また、登録できるクレジットカードを自社発行のものに限定しているサービスでは、そもそも二重取りが成立しません。
二重取りを狙う場合は、利用したいコード決済の公式サイトでチャージに使えるクレジットカードを調べ、あわせてクレジットカードの規約で付与条件を確認しておくと確実です。
チャージの手間がかからない
クレジットカードを支払元に登録しておけば、残高が不足するたびに入金する必要はありません。レジ前で残高を確認する手間や、ATMに立ち寄る手間を省けます。
また、チャージした分はクレジットカードの利用代金とあわせて引落しされます。支払いのタイミングが翌月以降になるため、結果としてコード決済でも後払いができます。
クレジットカードが使えない店でも支払える
クレジットカードに対応していない小規模な店舗でも、コード決済を導入していればクレジットカードを支払元として利用できます。専用の端末を用意せずに導入できる方式があるため、個人経営の飲食店や小さな商店にもコード決済は広がっています。
結果として、クレジットカードのポイントをためられる場面が増えます。クレジットカードが使えなかった店舗での支払いも、コード決済を介せばクレジットカードの利用分として計上されます。
クレジットカードを登録する方法
QRコード決済にクレジットカードを登録する手順は、サービスによって細かい違いがあります。共通する流れは以下のとおりです。
- アプリを導入する
- 本人確認を済ませる
- 支払方法の設定画面を開く
- クレジットカード情報を入力する
- 本人認証(3Dセキュア)を済ませる
- 支払元として選択する
本人確認はクレジットカードの登録に必須ではありませんが、済ませておくと残高の送金や銀行口座への出金も使えるようになります。クレジットカード情報の入力画面では、カード番号と有効期限、名義、セキュリティコードを求められます。
本人認証(3Dセキュア)は、カード会社が提供する不正利用の防止サービスです。登録の途中で認証画面が表示された場合は、案内に従ってワンタイムパスワードやパスワードを入力しましょう。
なお、登録が完了しても支払元を切り替えるまで設定は反映されないため、最後の操作を忘れないよう注意が必要です。
登録できないときに確認すること
操作を進めてもエラーが表示される場合、原因はいくつかに絞られます。確認したい点は主に以下のとおりです。
- 対応していない国際ブランドのクレジットカード
- 本人認証(3Dセキュア)の未登録
- カード名義とアカウント名義の不一致
- ご利用可能枠の上限や有効期限切れ
登録できるクレジットカードは、サービスごとに国際ブランドや発行会社が限られています。自社が発行するクレジットカードしか受け付けないサービスもあるため、まずは公式サイトで対応状況を調べましょう。
本人認証(3Dセキュア)は、クレジットカードの発行会社側で事前に設定しておく必要があります。
名義の不一致は、旧姓のまま登録している場合や入力の誤りで起こります。ご利用可能枠に余裕がない場合や有効期限が切れている場合も登録できないため、クレジットカード会社の会員サイトで状況を確認しておくと解決が早まります。
QRコード決済とクレジットカードの使い分け
QRコード決済とクレジットカードは、どちらか片方を選ぶものではありません。両者は得意な場面が異なるため、支払う金額や場所に応じて使い分けると無駄がなくなります。
| QRコード決済 | クレジットカード決済 | |
|---|---|---|
| 必要なもの | スマホとアプリ | クレジットカード(スマホに登録して使う方法もある) |
| 通信環境 | 支払う側の通信が必要(一部にオフライン対応も登場) | 支払う側の通信は不要 |
| 上限額 | チャージ額や本人確認の状況によって制限される | ご利用可能枠の範囲内 |
| 使える店舗 | 国内の小規模な店舗にも広がっている | 国内外の加盟店で使える |
| ポイント | コード決済のポイント。クレジットカードの登録で二重取りも可能 | クレジットカードのポイント。付与率はカードによって異なる |
少額の支払いでは、レジで素早く済ませられるQRコード決済が向いています。高額の支払いは、ご利用可能枠の範囲で一度に決済でき、分割払いも選べるクレジットカードが扱いやすいでしょう。
ネットショッピングは、どちらも使える店舗が多いため、付与率が高いほうを選ぶと効率よくポイントがたまります。
海外での支払いは、クレジットカードのほうが確実です。一部のサービスは海外での利用に対応しはじめていますが、使える国と店舗はまだ限られています。
2025年のキャッシュレス決済額のうち、クレジットカードは82.7%を占めています。金額ベースで見ると、キャッシュレス決済の中心は依然としてクレジットカードです。
QRコード決済に関するQ&A
QRコード決済とクレジットカードの組み合わせには、使いはじめる前に確かめておきたい点があります。ここでは、よく寄せられる疑問に回答します。
日本のQRコード決済は海外でも利用できる?
対応するサービスと国であれば利用できます。
PayPayは2025年9月に「海外支払いモード」を開始し、Alipay+の加盟店での支払いや個人間送金を海外でも使えるようにしました。au PAYも2026年3月から韓国のコード決済事業者と連携し、現地の加盟店での支払いに対応しています。
いずれも、日本を出発する前に本人確認を済ませておく必要があります。海外では本人確認の手続きができないため、渡航前にアプリで完了させておきましょう。
ただし、対応している国と店舗は限られます。日本で使っているコード決済がそのまま使えるとは限らないため、海外ではクレジットカードを併用するのが現実的です。
クレジットカードがなくても使える?
銀行口座からのチャージやATMでの現金チャージに対応しているサービスであれば、クレジットカードを登録しなくてもQRコード決済は利用できます。
ただし、残高が不足するたびにチャージの操作が必要です。また、クレジットカードを介さない分、ポイントの二重取りはできません。ポイントを効率よくためたい場合は、クレジットカードの登録も選択肢に入ります。
登録するとおトクなクレジットカードは?
基本の付与率が高いクレジットカードほど、コード決済と組み合わせたときにポイントがたまりやすくなります。ただし、登録できるクレジットカードや条件はサービスごとに異なるため、使いたいコード決済の対応状況を先に確認しておきましょう。
年会費が無料のクレジットカードであれば、複数のコード決済を使い分けても維持費はかかりません。コード決済ごとに相性のよいクレジットカードが異なる場合でも、負担を増やさずに使い分けられます。
コード決済との連携にもおすすめの「ライフカード」
ライフカード<旅行傷害保険付き>
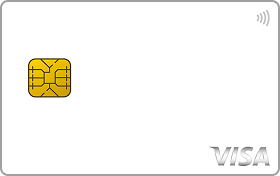
コード決済の支払元にクレジットカードを登録するなら、ライフカードをご検討ください。
年会費が無料で国際ブランドを選べるので、対応状況がサービスごとに異なるコード決済と組み合わせるうえで役立ちます。
さらに、お誕生月はポイントが3倍になります。まとまったお買い物をお誕生月に寄せれば、効率よくポイントをためられます。
いっぽう、海外での支払いには、対応する国と店舗が限られるコード決済よりもクレジットカードが確実です。ライフカードでは、海外旅行中のお困りごとに関して、海外アシスタンスサービス「LIFE DESK※」によるサポートを受けられます。
※
サービスの内容によっては、有料となります。ご利用代金はライフカードでのお支払いとなります。
※
「LIFE DESK」は、ツーリスト インターナショナル アシスタンス サービス株式会社(観光庁長官登録旅行業第1173号)への業務委託により提供しています。
「ライフカード<旅行傷害保険付き>」では、海外旅行時にあんしんできる旅行傷害保険が付帯しています。海外で快適にショッピングを楽しめるでしょう。
また、学生の方の場合、年会費無料の「学生専用ライフカード」がおすすめです。在学中であれば、海外でのショッピングご利用総額の4%がキャッシュバックされるなどの特典が充実しています※。さらに、卒業後も年会費無料です。
※
キャッシュバック金額の上限は、年間累計10万円となります。
※
事前エントリーが必要です。
※
インターネット海外サイト、国内免税店、機内販売は対象外となります。
学生専用ライフカード
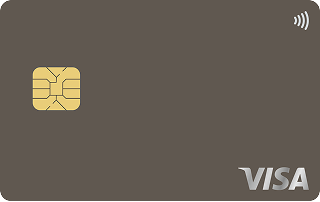
QRコード決済とクレジットカードの連携でおトクに支払おう
キャッシュレス決済の一種である「QRコード決済」は、スマホひとつでかんたんに支払いが完了します。その手軽さから、利用者が増え、注目を集めています。
QRコード決済を使用すれば、スピーディーな支払いができ、利用額に応じてポイントをためられます。支払元にクレジットカードを設定すれば、チャージの手間を省きながら、QRコード決済とクレジットカードの両方でポイントを受取れます。
なお、海外では対応するサービスと店舗が限られるため、クレジットカードを併用するとあんしんです。登録できるクレジットカードや付与の条件は変更される場合があるので、利用の前に公式サイトで最新の情報を確認しましょう。
ライフカードには、年会費が無料で、海外での特典が充実した「ライフカード<旅行傷害保険付き>」や「学生専用ライフカード」があります。ぜひ申込みをご検討ください。
※
PayPay、ペイペイ、PayPayのロゴ、Pのロゴは、PayPay株式会社の登録商標または商標です。
※
au PAYは、KDDI株式会社の登録商標です。
※
楽天ペイ(アプリ決済)は、楽天株式会社の登録商標です。
※
d払いは株式会社NTTドコモの商標です。
※
「メルカリ」「メルペイ」は株式会社メルカリの登録商標です。
ライフカードをご検討の方へ