クレジットカードは毎日のお買い物やオンラインショッピング、公共料金、税金などの支払いができる便利な決済手段です。
ただし、クレジットカードは使い方によって手数料が発生します。手数料が発生するケースを知っておくと、手数料を抑えたいときに便利です。
本記事では、クレジットカードの手数料の仕組みや利用者が支払う手数料の種類、手数料を抑えるコツを紹介します。
ライフカード<年会費無料>

目次
クレジットカードの手数料とは?クレジットカード利用者が支払う主な手数料
状況に応じてクレジットカード利用者が負担する手数料
クレジットカード加盟店が支払う手数料クレジットカードの手数料を抑える4つのコツ
年会費無料のクレジットカードを探しているならライフカードがおすすめ クレジットカードの手数料の仕組みを知って賢く利用しようこの記事で学べるポイント
- 利用者に関係する主な手数料は、分割払い・リボ払い・キャッシング利用時の手数料と年会費
- 加盟店が支払う手数料は、加盟店手数料とインターチェンジ・フィー
- 利用者が手数料を抑えるには、手数料が発生しない支払方法を選ぶことや、繰上返済の活用などが挙げられる
クレジットカードの手数料とは?
クレジットカードの手数料とは、クレジットカードでの支払いにかかる事務処理などに対して発生する費用です。
クレジットカードで商品の代金を支払うと、カード会社は利用者に代わって購入代金を加盟店に支払い、後日、利用者から購入代金を受取ります。このようなサービスを提供する対価として、カード会社は加盟店から手数料を受取っています。
クレジットカードの手数料は、クレジットカード利用者だけが支払っているわけではありません。クレジットカード決済を導入している店舗(加盟店)も手数料を支払っています。
以下では、「クレジットカード利用者が支払う手数料」と「クレジットカード加盟店が支払う手数料」に分けてクレジットカードの手数料を解説します。
クレジットカード利用者が支払う主な手数料
クレジットカードの手数料のうち、利用者が負担する主な手数料・費用の一般的な目安は以下のとおりです。
- 分割払い手数料:実質年率8%~18%程度
- リボ払い手数料:実質年率8%~18%程度
- キャッシングの利息:実質年率15%~18%程度
- 年会費:無料~数万円以上
各手数料・費用について詳しく解説します。
分割払い手数料
クレジットカードの利用分を3回、5回、10回など分割して支払った場合に発生する手数料です。基本的に支払回数が増えるごとに手数料は高くなります。
分割払いの手数料率はカード会社や支払回数によって異なりますが、一般的に実質年率8%~18%程度です。基本的に支払回数が増えるほど、支払う手数料の総額も増える傾向があります。
なお、1回払いや2回払いの場合、基本的に手数料は発生しません。手数料を抑えたい場合は、支払方法を選択する際に1回払いや2回払いを選ぶとよいでしょう。
ただし、なかには2回払いでも手数料が発生する場合があります。利用規約を読んで、条件をよく確認しましょう。
リボ払い手数料
クレジットカードの利用分をリボ払いで支払った場合に発生する手数料です。
リボ払いを選択すると、利用金額や利用件数に関わらず、毎月の支払いがほぼ一定になります。毎月の返済金額が抑えられて便利ですが、リボ払い残高が増えると返済金額における元本の返済割合が少額となり、結果として返済期間が長くなる傾向があるので注意しましょう。
キャッシングの利息
キャッシングを利用すると、借入金額や利用期間に応じて利息が発生します。融資利率は、カード会社やクレジットカードの種類、借入金額などによって異なります。そのほか、ATMや振込みで返済する際は、ATM利用手数料や振込手数料が発生する場合があります。
年会費
年会費は、クレジットカードの維持費としてかかる費用です。年会費の有無はクレジットカードによって異なります。
クレジットカードには一般カード、ゴールドカード、プラチナカードなどのランクがあり、一般的にランクが高くなるほど年会費も高額になる傾向がありますが、その分、充実した特典が付帯します。
年会費は各クレジットカードの公式サイトに記載されているため、申込む際は事前に確認しておきましょう。
状況に応じてクレジットカード利用者が負担する手数料
クレジットカードには、状況に応じて利用者が負担する手数料があります。主な手数料は以下のとおりです。
- 支払遅延時の手数料
- 納税時の決済手数料
- 海外で利用する場合の手数料
- クレジットカード再発行時の手数料(紛失・盗難・破損など)
- 家族カード・ETCカードの発行手数料
各手数料を詳しく解説します。
支払遅延時の手数料
クレジットカードの引落し日に口座残高不足などで支払いができなかった場合、再度の支払方法によっては振込手数料や事務手数料などが発生する場合があります。
また、支払期日の翌日以降は遅延損害金が発生する場合があります。具体的な支払方法や費用はカード会社によって異なるため、支払いができなかった場合は早めにカード会社へ確認しましょう。
納税時の決済手数料
クレジットカードで納税する場合に発生する手数料です。たとえば、所得税や消費税などの国税の場合、10,000円以下は99円(税込)、10,001円から20,000円までは198円(税込)の決済手数料がかかります※。また、決済手数料は1万円ごとに加算されます。
※
2026年8月時点の情報
海外で利用する場合の手数料
海外でクレジットカードを現地通貨建てで利用した場合、利用代金は日本円に換算されて請求されます。
円換算の際は、国際ブランドの決済センターで処理された時点の所定の換算レートが適用され、カード会社所定の海外事務処理手数料率を加味した金額が請求されます。
- 海外事務処理手数料相当額の目安=円換算額 × 海外事務処理手数料率
たとえば、海外で100ドルのお買い物をライフカードで決済し、仮に1ドル=150円で換算した場合、手数料相当額と請求額の目安は以下のとおりです※。
- 手数料相当額の目安=100ドル×150円×3.85%=約578円
- 請求額の目安=15,000円+約578円=約15,578円
※
2026年8月時点の手数料率です。実際の換算レートは、利用データがカードに付帯する国際ブランドの決済センターに集まった時点のレートが適用されるため、実際の請求額は異なります。
クレジットカード再発行時の手数料(紛失・盗難・破損など)
クレジットカードの紛失・盗難などによってクレジットカードの再発行を行う際には、一般的に「再発行手数料」が発生します。再発行手数料の目安は1,100円(税込)前後が相場です。
ただし、以下のようなケースでは手数料が免除または無料になる場合があります。
- ゴールドカード・プラチナカード以上の再発行
- WEBで再発行の手続きをする場合
- カードの磁気不良や破損などによる再発行
再発行手数料はカード会社によって異なります。詳細は各カード会社の公式サイトで確認しましょう。
家族カード・ETCカードの発行手数料
多くのクレジットカードは、追加カードとして家族カードやETCカードを発行可能です。一般的に、家族カードは発行手数料無料で発行できることが多いですが、クレジットカードによっては年会費が必要になる場合があります。
いっぽう、ETCカードはカード会社によって年会費や発行手数料の有無が異なります。家族カードやETCカードを発行する際には、事前に年会費や発行手数料を確認しておきましょう。
クレジットカード加盟店が支払う手数料

クレジットカード決済を導入している店舗(加盟店)は、契約するカード会社や決済事業者に加盟店手数料を支払います。加盟店手数料は、加盟店割引料やMDR(Merchant Discount Rate)と呼ばれることもあります。
加盟店手数料と混同しがちな手数料に、インターチェンジ・フィー(インターチェンジ率、IRFなどと呼ばれることもある)があります。インターチェンジ・フィーとは、店舗と契約する決済会社(アクワイアラー)が利用者と契約するカード発行会社(イシュアー)に支払う手数料です。
インターチェンジ・フィーは、アクワイアラーがイシュアーに支払う手数料で、加盟店が支払う加盟店手数料とは別のものです。ただし、加盟店手数料の水準に影響する要素のひとつです。
インターチェンジ・フィーの料率は、国際ブランドやカードの種類、加盟店の業種、取引条件などによって異なります。
手数料がかかってもクレジットカード利用を受け入れる理由
現金なら手数料なしに利用できますが、クレジットカード決済を導入すると、店舗側はインターチェンジ・フィーや加盟店手数料などの手数料を支払う分、利益が減ってしまいます。
しかし、手数料を支払ってでも、クレジットカード決済を導入することは店舗側に多数のメリットをもたらします。主なメリットは以下のとおりです。
- 販売機会が増える
- 販売単価が増える
- 現金よりも管理しやすい
それぞれのメリットを解説します。
販売機会が増える
現金払いしか店舗側が対応していない場合、商品やサービスの価格以上の金額を持っていない顧客は決済ができません。
たとえば、顧客が5万円のバッグを購入しようか迷っているとき、手持ちが3万円なら「お金が足りないから買うのを諦めよう」と考える恐れがあります。しかし、店舗側がクレジットカードに対応しているなら、現金が足りない顧客も決済が可能です。
つまり、店舗側がクレジットカードに対応することで、販売機会が増え、結果として売上が増える可能性があります。販売機会を逃さず、売上につなげるためにも、クレジットカードなどの多様な決済方法に対応していることは必要といえるでしょう。
販売単価が増える
店舗側が現金払いにしか対応していない場合、単価の高い商品やサービスは購入されにくい場合があります。
しかし、クレジットカード決済に対応しているなら、顧客のクレジットカードの利用可能額にもよりますが、数十万円、数百万円の単価の商品やサービスもその場で決済が可能です。店舗側の販売単価が増え、利益増が見込める可能性もあります。
現金よりも管理しやすい
クレジットカード決済なら、販売データとカード会社からのデータを突き合わせるだけで販売管理ができます。カード会社からは手数料が差し引かれた状態で売上額が口座に振込まれます。
いっぽう、現金払いの場合は毎日、販売データとレジ内の金額が合致しているか調べなくてはいけません。締め作業に時間がかかり、業務が増える恐れもあります。
クレジットカード加盟店が守るべきルール
クレジットカード加盟店は、カード会社によりいくつかのルールを課されています。
カード利用者に対して現金払いの顧客と異なる金額を請求したり、有効なカードの利用を不当に拒否したりすることを、加盟店規約で禁止しているカード会社・国際ブランドがあります。
具体的なルールは加盟店契約などによって異なるため、不審な請求や対応があった場合は、利用したカードの発行会社へ確認するとよいでしょう。
クレジットカードの手数料を抑える4つのコツ
ここからは、利用者がクレジットカードの手数料を抑えるコツを紹介します。
クレジットカードは、すべての取引で手数料が発生するわけではありません。また、分割払いやリボ払いを選択する場合でも、手数料を抑えて利用する方法があります。
- 1回払いやボーナス一括払いで支払う
- 分割払いやリボ払いは繰上返済を検討する
- 返済回数や返済金額を調整する
- 年会費のかからないクレジットカードを選ぶ
それぞれ詳しく見ていきましょう。
①1回払いやボーナス一括払いで支払う
クレジットカードは、1回払いを選択すると手数料が発生しません。また、ボーナス一括払いも基本的に手数料がかかりません。クレジットカードの支払方法を選択する際には、1回払いやボーナス一括払いを上手に活用すると、手数料を抑えられます。
なお、2回払いも基本的に手数料はかかりませんが、加盟店によっては手数料が発生する場合もあるので注意しましょう。
②分割払いやリボ払いは繰上返済を検討する
分割払いやリボ払いは月々の返済負担を軽減できる返済方法です。ただし、返済が長期間にわたると、その分手数料も増えてしまいます。手元のお金に余裕ができたら、その都度繰上返済を検討してみましょう。
繰上返済とは、通常の支払日より前に利用残高を支払う方法です。対応できる金額や方法は、カード会社や支払方法によって異なります。
たとえば、リボ払いでは残高の一部または全額を繰上返済できる場合があります。いっぽう、分割払いでは一部のみの繰上返済に対応していないカード会社もあります。利用するカード会社のルールを事前に確認しましょう。
③返済回数や返済金額を調整する
分割払いやリボ払いの手数料を抑えたいときは、以下の方法がおすすめです。
- 分割払いの場合はできるだけ返済回数を少なくする
- リボ払いの場合は月々の返済金額を増やす
分割払いの返済回数は商品の購入時に、リボ払いの月々の返済金額は支払額コースの選択などで指定できます。月々の返済負担を考慮し、無理のない範囲で返済回数や返済金額を調整してみましょう。
④年会費のかからないクレジットカードを選ぶ
分割払い手数料やリボ払い手数料以外の費用には年会費が挙げられます。年会費が無料のクレジットカードを選ぶと、年会費の負担を抑えられます。ただし、年会費とは別にカードサービス手数料などがかかる場合もあるため、申込前に条件を確認しましょう。
年会費無料のクレジットカードを探しているならライフカードがおすすめ
ライフカード<年会費無料>
年会費や手数料など、クレジットカードの利用にかかる費用を抑えたい方にはライフカードがおすすめです。
「ライフカード<年会費無料>」は年会費無料です。
1回払い、2回払い(一部加盟店を除く)、ボーナス一括払いは基本的に手数料がかかりません。なお、利用後に「あと分割」で2回払いへ変更する場合は、所定の手数料がかかります。
また、ライフカードで選択できる分割払いの支払回数は、カード利用時に指定する場合と、利用後に「あと分割」へ変更する場合で異なります。
- カード利用時に指定する場合:3回、5回、6回、10回、12回、15回、18回、20回、24回※
- 利用後に「あと分割」へ変更する場合:2~36回、42回、48回、54回、60回
リボ払いは3,000円コース、4,000円コース、5,000円コース、10,000円コース、20,000円コース、30,000円コースなど幅広い返済金額が選べるので、ご自身の状況に合わせて返済方法を選びやすい点もメリットです。
ただし、借入残高が把握しにくくなる傾向がある点には注意が必要です。定期的にご自身の借入状況を確認するように心がけましょう。
※
取扱い加盟店によっては回数が異なる場合があります。
クレジットカードの手数料の仕組みを知って賢く利用しよう
クレジットカードには分割払い手数料やリボ払い手数料、キャッシングの手数料など、利用の仕方によって手数料が発生する場合があります。
1回払いやボーナス一括払いなど手数料が発生しない方法や、繰上返済などで手数料を抑えるコツもあるので、仕組みを知って賢く利用しましょう。
ライフカードでは、年間利用金額に応じて翌年のポイント付与率が最大2倍になる「ステージ制プログラム」などの充実したポイントプログラムがあり、ポイントをおトクにためられます。
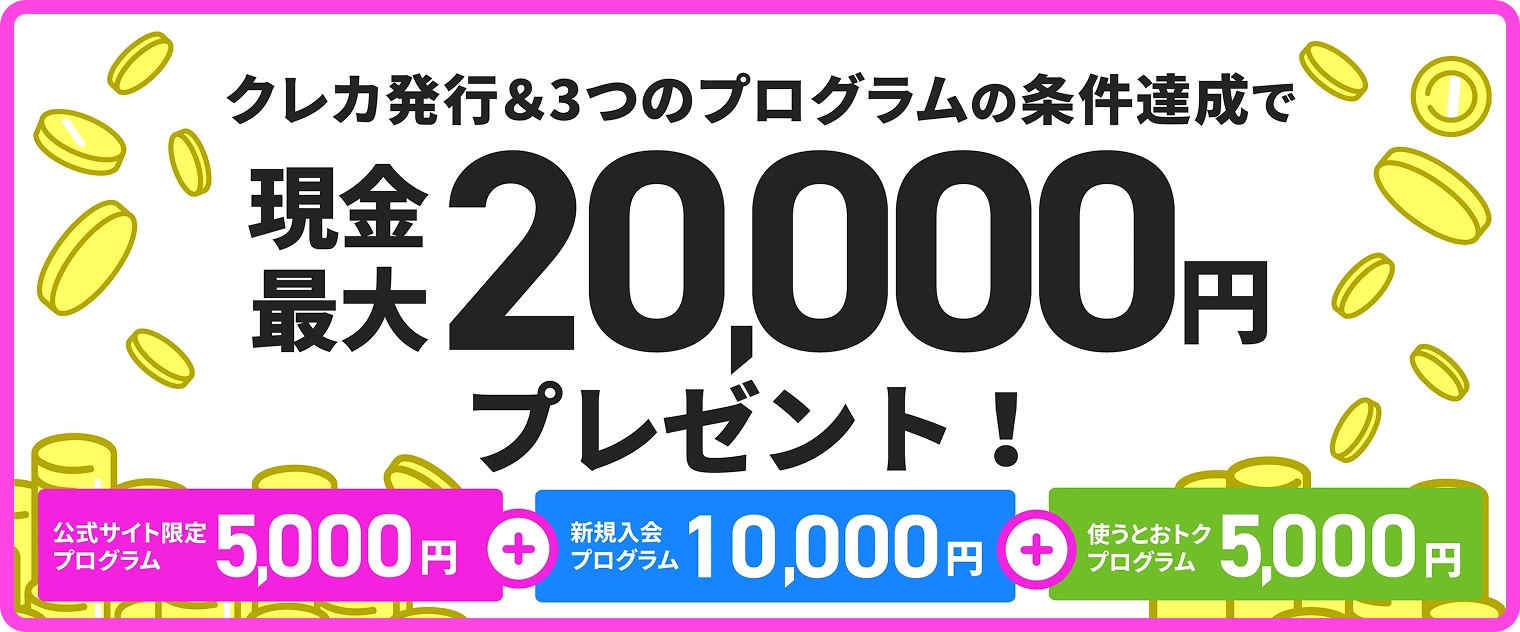
さらに、入会後に所定の条件を達成することでおトクな特典がもらえる魅力的なプログラムも用意しています。ぜひ申込みをご検討ください。
ライフカード<年会費無料>