

クレジットカードを利用したいけれど、「どのような仕組みなのか」わからない方もいるのではないでしょうか。
本記事では、クレジットカード決済の仕組みやクレジットカードの使い方、メリット・デメリットを解説します。クレジットカードを選ぶ際に注目すべきポイントも紹介するので、はじめてクレジットカードを利用する方はぜひ参考にしてください。
ライフカードをご検討の方へ
目次
クレジットカードとはデビットカード・プリペイドカードとの違い
クレジットカードが発行されるまでの流れ クレジットカードの使い方 クレジットカードのメリット クレジットカードの注意点 クレジットカードを選ぶポイント【初心者向け】クレジットカードに関連する用語
クレジットカードに関するよくある質問Q&A
初めてのクレジットカードにはライフカードがおすすめ! クレジットカードはメリット多数!仕組みを理解して活用しようこの記事で学べるポイント
- クレジットカードは、利用者・加盟店・カード会社の3者間で契約が結ばれ、カード会社が利用代金を立て替える仕組み
- 店舗やタッチ決済、オンラインで利用でき、締め日までの利用代金が集計され、支払日に登録口座からまとめて引落される
- 使いすぎや支払遅延、不正利用には注意が必要で、利用明細や口座残高の確認、紛失時のカード会社への連絡が欠かせない
クレジットカードとは
クレジットカードとは、個人の信用に基づいて商品やサービスの代金を後払いにできる決済用カードのことです。
クレジットカードの「クレジット」は日本語で「信用」を意味します。クレジットカードでお買い物ができるのは、カード会社が契約者の信用を基に一時的に代金を立て替えて店舗に支払い、後からまとめて請求しているからです。
そのため、クレジットカードを利用するためにはカード会社と契約を結ぶ必要があります。
クレジットカードの仕組み
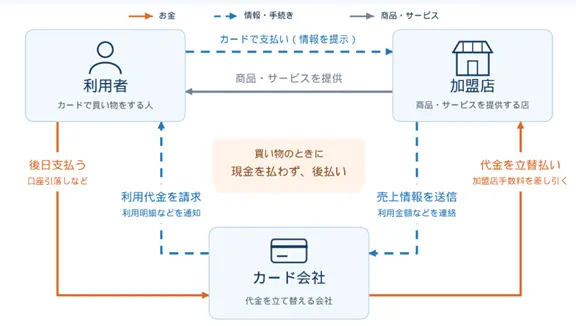
クレジットカードは、消費者が購入した商品やサービスの代金をカード会社が代わりに支払い、後に消費者がカード会社へ代金を支払う仕組みです。
一般的に、クレジットカードの利用には、カード利用者(消費者)・カード加盟店(販売会社)・カード会社の3者が関わっています。それぞれの間で以下の契約が成立すると、クレジットカードによる決済が可能となります。
| 1. 売買契約 |
|
|---|---|
| 2. 立替払契約 |
|
| 3. 加盟店契約 |
|
上記の仕組みは、基本的に「3者間契約」と呼ばれています。
また、最近は、VISAやJCBなどの国際ブランドのマークが付いたクレジットカードが主流です。カード会社が国際ブランドとメンバー契約を結ぶことで、利用可能な範囲が広がり、海外でも使えるようになります。
クレジットカード払いのタイムライン
クレジットカード払い後、カード会社への支払いが生じるまでのタイムラインは以下のとおりです。
- クレジットカードを使って支払い:その場での現金払いは0円
- カード会社が代金を立て替え:カード会社が、購入したお店へ代わりに代金を支払う
- 後日、口座からまとめて引落し:1ヶ月分の利用料金が自動で登録口座から引落される
お買い物をするたびにその都度お金を払うのではなく、「1ヶ月分の利用料金を一度にまとめて後払いする」のがクレジットカード払いの基本的な流れです。
締め日と支払日の違い
クレジットカードには締め日と支払日(引落日)があります。
- 締め日:その日までにカード会社へ届いた売上データを集計し、請求対象となる利用分を区切る日
- 支払日(引落日):集計されて確定した請求額が、登録口座から実際に引落される日
たとえば、締め日が15日、支払日が10日のクレジットカードで決済した場合、毎月15日までにカード会社に届いた売上データ分が請求され、翌月10日に登録口座から引落されます。
締め日と支払日はカード会社によって異なるため、事前に確認しておきましょう。
なお、ライフカードのショッピング利用分は毎月5日締めで、支払日は原則として当月27日または翌月3日です。登録する金融機関によって異なり、金融機関の休業日にあたる場合は翌営業日となります。
クレジットカードは必ず審査が実施される
クレジットカードの申込時は、「利用者に後からきちんとお金を支払ってもらえる能力(信用)があるかどうか」を確認するために、必ずカード会社による審査が実施されます。
カード会社は、立て替えた代金を回収できなくなるリスクを防止するために、審査で利用者の「支払能力の有無」を確認しており、審査は利用者とカード会社間であんしんして取引するための「信用確認」の手続きといえるでしょう。
クレジットカードの種類
クレジットカードの種類は、下表のとおり、国際ブランド・クレジットカードの発行会社・グレードの3要素で分けられます。
| クレジットカードの種類 | 内容 |
| 国際ブランド |
日本では、次の7大ブランドが主流である
|
|---|---|
| クレジットカード発行会社 |
|
| グレード |
|
国際ブランドとは、国内外の対応加盟店でカード決済を利用できるようにする決済ネットワークのブランドです。
代表的な国際ブランドには、Visa、Mastercard、JCB、American Express、Diners Clubなどがあります。なかでも、Visa・Mastercard・JCBは日本国内の多くの店舗やサービスで利用できます。
どのブランドに対応しているかによって、決済できる店舗やサービスの範囲が変わってきます。
クレジットカードの発行会社は、入会審査やクレジットカードの発行、利用代金の請求、会員向けサービスの提供などを担う会社です。発行会社は一般に銀行系、信販系、流通系などに分類され、それぞれ年会費や特典に一定の傾向があります。ただし、具体的な内容はカードごとに異なります。
「一般<ゴールド<プラチナ」の順にグレードが高く設定されているのが一般的です。また、カード会社によってはさらに上位のクレジットカードが用意されている場合もあります。
デビットカード・プリペイドカードとの違い
キャッシュレス決済には、クレジットカードのほかにデビットカードやプリペイドカードもあります。クレジットカード・デビットカード・プリペイドカードの主な違いは以下のとおりです。
| 決済手段 | クレジットカード | デビットカード | プリペイドカード |
|---|---|---|---|
| 支払いのタイミング | 後払い | 即時払い | 前払い |
| 審査の有無 | あり | 原則としてなし | なし |
| 対象年齢 | 18歳以上 | 15歳以上が多い | カードによって異なる(年齢制限のないものもある) |
| 利用限度額 | 高め(審査により決定) | 口座残高の範囲内 | チャージした残高の範囲内 |
| 使いすぎ防止 | △(口座残高以上に利用可能) | ○(口座残高以上の利用不可) | ○(チャージ残高以上の利用不可) |
キャッシュレス決済の特徴を理解し、ライフスタイルに応じて使い分けることをおすすめします。
たとえば、普段から頻繁にキャッシュレスでお買い物をし、計画的に利用できる場合はクレジットカードがおすすめです。いっぽう、使いすぎが心配な場合はデビットカードやプリペイドカードの利用を検討しましょう。
クレジットカードの支払方法
クレジットカードの支払方法は、以下のとおり複数あります。選択できる方法は、カード会社やクレジットカードの種類、利用する店舗によって異なります。
- 1回払い:締め日までに集計された利用代金を、所定の支払日にまとめて支払う方法
- 2回払い :クレジット利用額を2回に分けて支払う方法
- ボーナス1回払い:ボーナス時期(夏・冬)に一括払いする方法
- 分割払い(3回以上):購入時に支払回数を決めて、分割して支払う方法
- リボ払い:クレジット利用額や回数に関わらず、月々一定額を支払う方法
このほか、カード会社によっては、1回払いの支払月を先延ばしにするスキップ払いなどを利用できます。また、クレジットカードによっては、毎月の支払いにボーナス月の増額払いを組み合わせるボーナス併用払いに対応している場合があります。いずれも利用条件や手数料はカード会社によって異なります。
一般的に、1回払いやボーナス1回払いは手数料がかかりません。カード会社によっては、2回払いも手数料を無料とする場合があります。
なお、クレジットカード決済では、店舗側がカード会社に「加盟店手数料」を支払う必要があります。クレジットカード決済を理由に加盟店手数料相当額を利用者へ上乗せする行為は、カード会社との加盟店契約で禁止されている場合があります。
国内の一般的な店舗で1回払いを利用する場合、通常、利用者に決済手数料が別途請求されることはありません。ただし、海外利用や外貨建て決済などでは、カード会社所定の手数料が発生する場合があります。
カード払いを理由に現金払いとは異なる金額を請求された場合は、まず店舗に金額の内訳を確認し、必要に応じてカード裏面に記載された発行会社へ相談しましょう。
手数料がかかる支払方法の注意点
一般的に3回以上の分割払いやリボ払いには手数料がかかり、1回払いよりも支払総額が増えます。特にリボ払いは、利用残高によって支払期間が長期化する可能性があるため、注意が必要です。
たとえば、リボ払い(手数料18%、月々3,000円の支払い)で3万円のお買い物をした場合の返済期間・利息・返済総額は以下のとおりです。
- 返済期間:11ヶ月
- 利息:2,742円
- 返済総額:32,742円
上記の場合、1回払いと比較して「2,742円」多く支払うことになります。リボ払いを利用する際には、利息や返済総額を事前に確認し、計画的な利用を心がけることが重要です。
なお、多くのカード会社では返済シミュレーションを提供しています。リボ払いを利用する際には、事前にカード会社が提供する返済シミュレーションを活用することをおすすめします。
ライフカードでも返済シミュレーションを提供しているため、リボ払いを利用の際にはぜひご活用ください。
クレジットカードが発行されるまでの流れ
クレジットカードが発行されるまでの手順は、以下のとおりです。
- 申込むクレジットカードを選択する
- カード会社のWEBサイトなどから入会の申込みをする
- カード会社によって審査される
- 審査に通れば、クレジットカードが発行される
クレジットカードには申込資格が設定されています。一般カードは「18歳以上(高校生を除く)」である場合が多いものの、クレジットカードの種類によっては「30歳以上」「安定した収入」など、より厳しい条件が設定されている場合もあるため、事前に確認しておきましょう。
申込手続はWEBサイトだけでなく、銀行や販売会社の窓口などでも可能です。申込時には、本人確認書類(運転免許証・マイナンバーカードなど)と引落口座の情報を用意しておきましょう。
WEBから申込む場合は、口座の設定までオンラインで完結するケースが多く、書類の郵送なしで手続きを進められます。
クレジットカードの使い方
クレジットカードの主な使い方は、次のとおりです。
| 店舗で使う方法 | タッチ決済で使う方法 | オンラインで使う方法 |
|
|
|
クレジットカードのメリット
クレジットカードを利用するメリットは以下のとおりです。
- ポイントをためられる
- 現金を多く持ち歩かなくてよい
- スピーディーに支払いできる
- 分割払いができる
- 家計が管理しやすくなる
- 付帯サービスや補償が充実している
それぞれを詳しく解説します。
ポイントをためられる
一般的に、利用に応じてポイントをためられるクレジットカードは多い傾向にあります。
ポイントの付与率やキャンペーン、ポイントの使いみちなどは各クレジットカードで異なるため、クレジットカードを申込む際に確認しましょう。
ライフカードの場合、基本は利用額1,000円につき1ポイント (1ポイント=5円相当※1)がたまります※2。さらに、お誕生月の利用は3倍※3、初年度は1.5倍など、おトクなキャンペーンもあるため、ポイントを効率よくためたい方におすすめです。
※1
ポイントの価値は交換いただく商品・サービスにより変動します
※2
キャッシング利用分、カード年会費、リボ・分割手数料などは、ポイント付与の対象外です。
※3
「お誕生月ポイント」は一律3倍となります。「ステージポイント」、「新規入会キャンペーンポイント」との重複付与はございません。
ライフカード<年会費無料>
現金を多く持ち歩かなくてよい
クレジットカードの決済方法のひとつに「タッチ決済」があります。
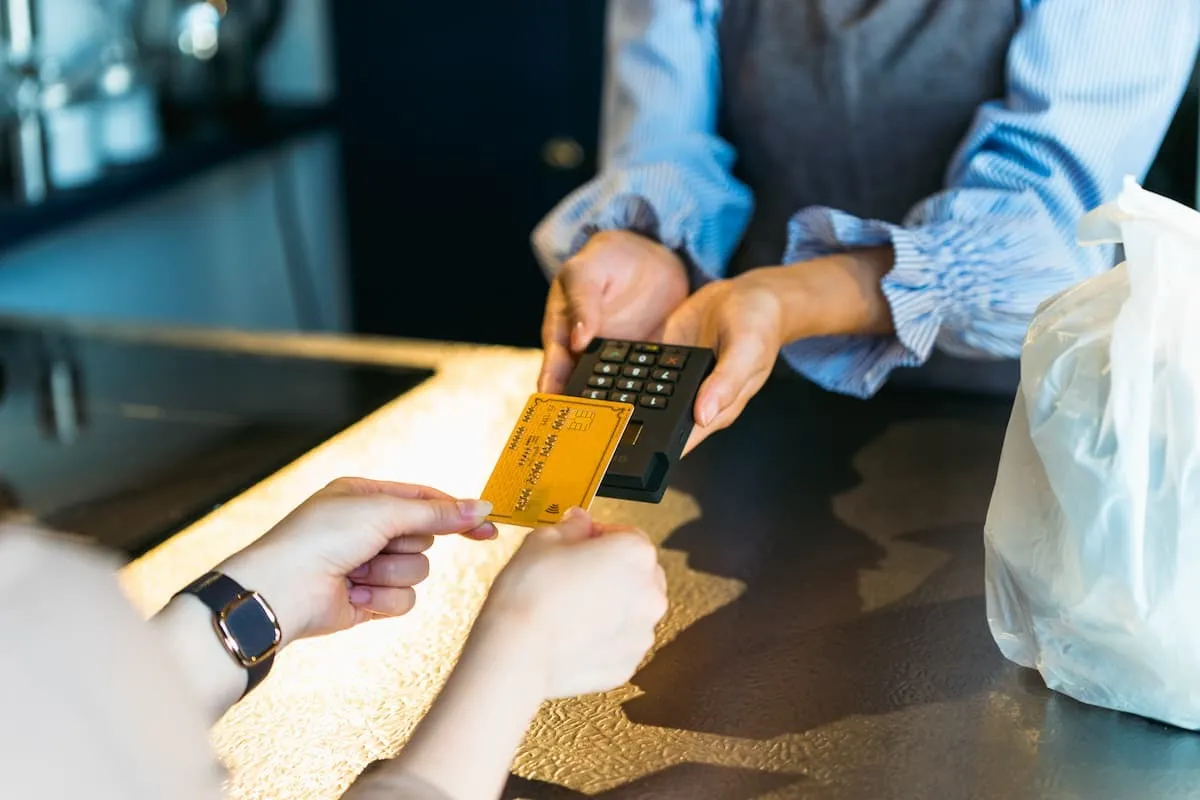
タッチ決済対応マークが付いているクレジットカードは、決済端末にクレジットカードをかざすだけで支払えます。クレジットカードの受け渡しが不要なので、衛生的かつスピーディーに支払えて便利です。
また、よく利用するオンラインストアでクレジットカード情報を登録すれば、お買い物のたびに情報を入力する手間が省けるため、かんたんに支払いできます。
スピーディーに支払いできる
クレジットカードの決済方法の一つに「タッチ決済」があります。
タッチ決済対応マークが付いているクレジットカードは、決済端末にクレジットカードをかざすだけで支払えます。クレジットカードの受け渡しが不要なので、衛生的かつスピーディーに支払えて便利です。
また、よく利用するオンラインストアでカード情報を登録すれば、毎回カード情報を入力する手間が省けるため、簡単に支払いできます。
分割払いができる
クレジットカードのメリットとして、商品やサービスの代金を分割で支払える点が挙げられます。高価なお買い物をする際、現金を持ち合わせていなくても購入が可能になります。
ただし、分割払いやリボ払いは手数料が発生する点に注意が必要です 。無理のない返済計画を立てたうえで利用しましょう。
家計が管理しやすくなる
普段のお買い物だけでなく、公共料金などの支払いもクレジットカードでまとめると 、家計管理が楽になります。
クレジットカードの利用明細は、紙やWebサイトで確認できる場合が多く、Webサイトであれば時間や場所を問わずチェックできます。
ライフカードの場合、家族カードの作成が可能です 。請求額は本会員の口座からまとめて引き落されるため、支出を把握しやすいでしょう。
ライフカード<年会費無料>
付帯サービスや補償が充実している
クレジットカードにはさまざまなサービス・特典が付帯しています。代表的な付帯サービス・特典には、以下のようなものが挙げられます。
- チケット優待サービス
- 特定の店舗での割引
- トラベルサービス
- 空港ラウンジの無料利用
また、クレジットカードによっては、旅行中の病気やケガ、事故による損害を補償する「旅行傷害保険」や、クレジットカード払いで購入した商品が破損や盗難などの被害に遭った場合に補償を受けられる「ショッピング保険」が付帯している場合もあります。
付帯サービスや万が一の補償が充実しているのは、クレジットカードを利用する大きなメリットです。
クレジットカードの注意点
クレジットカードは便利な決済手段ですが、リスクもあります。クレジットカードを利用する際の注意点を詳しく見ていきましょう。
使いすぎる恐れがある
クレジットカードは、現金と比べるとお金を支払っている感覚が薄いため、使いすぎる恐れがあります。
クレジットカードには、審査などに基づいてご利用可能枠が設定されています。原則として、その時点の利用可能額を超える決済はできません。
クレジットカードを利用すると、その金額が利用可能額から差し引かれ、支払い後にカード会社で入金が確認されると、利用可能額が回復します。分割払いやリボ払いは未払い残高が長期間残りやすいため、その間は利用可能額が少ない状態が続きます。
使いすぎを防ぐには、あらかじめ利用予算を決め、利用明細やレシートで支出を把握することが大切です。スマホアプリや会員サイトで利用可能額や未払い残高をこまめに確認し、ご利用可能枠ではなく、無理なく支払える金額を基準に利用しましょう。
支払いに遅れると信用情報に影響を与える
引落日に口座の残高が不足していると、利用代金を引落とせず、クレジットカードが一時的に利用停止になることがあります。
また、クレジットカードの契約や支払状況といった取引の事実は、CICなどの指定信用情報機関に登録されます。支払日に入金できなかった事実が信用情報に登録されたり、延滞が長期化して異動情報が登録されたりすると、新しいクレジットカードやローンなどの審査に影響する可能性があります。
こうした事態を避けるには、引落日の前に利用明細で請求額を確認し、引落口座の残高が足りているかをチェックする習慣を付けましょう。
悪用されるリスクがある
クレジットカードを紛失したり盗難されたりすると、クレジットカードが悪用されるリスクがあります。
日本クレジット協会によると、2025年のクレジットカード不正利用被害額は510.5億円で、その9割超が番号盗用による被害でした※。
盗難や紛失に気が付いたら、すぐにカード会社へ連絡して利用を停止し、最寄りの警察署にも届け出ましょう。カード会社によっては、紛失・盗難やカード情報の盗用による不正利用の損害を保障する制度を設けています。ただし、保障の条件や対象範囲はカード会社によって異なります。
また、カード番号の盗用を防ぐには、電子メールなどによる「フィッシング詐欺」への注意が欠かせません。
カード会社を装ったSMSやメールのリンクは安易に開かず、手続きが必要な場合は公式アプリや公式サイトからアクセスしましょう。また、利用通知や利用明細をこまめに確認し、身に覚えのない利用がないかチェックすることも大切です。
ライフカードには「カード会員保障制度」があります。紛失・盗難によって不正利用された場合、ライフカードに届け出た日から60日前にさかのぼり、それ以降に不正使用された損害はライフカードが負担します※。
※
会員に故意または過失があった場合、会員のご家族等関係者による利用の場合、会員が他人にカードを貸与・譲渡した場合、等々により発生した損害は、会員の負担となります。詳しくは、カード会員保障制度規約をご覧ください。
分割払いやリボ払いは手数料が生じる
基本的に一括払いの場合、手数料は不要ですが、分割払いやリボ払いを選択すると、手数料を支払わなければなりません。
たとえば、以下の点に注意しましょう。
- 日数と金額に応じて、クレジットカードに設定された料率を乗じた手数料が発生する
- 支払いが完了しないうちに追加で利用すると、利用した分だけ支払期間が延び、手数料の増加につながる
- 一時的に支払いの負担自体は軽減されるが、一括払いと比べて支払金額は増加する
利用金額や利用件数に関わらず、一定の金額を払い続ける「リボ払い」は複雑なので、仕組みを理解したうえで利用しましょう。
クレジットカードを選ぶポイント
クレジットカードを選ぶ際に押さえておきたいポイントを紹介します。
ポイントの付与率・使い道で選ぶ
ポイント付与は、クレジットカードのメリットの一つです。できるだけ効率良くポイントがためられるクレジットカードを選ぶと良いでしょう。
なお、ためたポイントの使いやすさも選ぶポイントです。ライフカードの場合、以下のような使い道があります。
- 口座振込でキャッシュバック
- ギフトカードに交換
- 年会費を無料にする※
※
ライフカードゴールド、デポジット型ライフカードおよび一部カードの年会費は対象外となります。
できるだけポイント付与率が高く、ご自身にとってポイントの使い勝手がよいクレジットカードを選びましょう。
年会費などの利用条件で選ぶ
年会費の有無や優遇条件などは、クレジットカードを選ぶうえで大切なポイントです。 年会費が無料のクレジットカードには、「永年無料」のタイプや「初年度のみ無料」「条件付きで無料」のタイプがあります。
また、年会費が有料であっても、「ホテルの宿泊ギフトが付帯される」など優遇条件が用意されているクレジットカードもあります。優遇条件や特典を重視したい方は、年会費よりも優遇条件や特典の内容で決めるのもよいでしょう。
特典・付帯サービスで選ぶ
クレジットカードを選ぶ際は、ポイント以外の特典・付帯サービスも確認しましょう。クレジットカードによって内容は異なりますが、主な特典・付帯サービスは次のとおりです。
- 旅行傷害保険
- 空港ラウンジサービス
- 提携店舗や施設での優待割引
- 不正利用に対する保障制度
旅行傷害保険は、旅行中のケガや病気に備えられるサービスです。空港ラウンジを利用できるクレジットカードなら、出発前の時間をゆったりと過ごせます。
優待割引では、提携する店舗や施設をおトクに使えるのも魅力といえるでしょう。旅行や外出の機会が多い方は、旅行傷害保険や空港ラウンジなどのサービスを活用しやすいでしょう。また、優待の利用頻度や割引額によっては、年会費が有料のカードでも、年会費相当以上のメリットを得られる場合があります。
あわせて、紛失・盗難やカード情報の盗用による不正利用に対する保障制度の有無と、その適用条件も確認しましょう。
よく利用するサービスや店舗などとの相性で選ぶ
クレジットカードを選ぶ際には、よく利用する店舗やサービスと相性がよいかどうかを確認しましょう。
たとえば、ショッピングサイトと連携しているクレジットカードであれば、よりおトクなポイント付与率で利用できる場合があります。
ライフカードの場合、「学生専用」のクレジットカードがあります。留学や海外旅行をサポートする充実した特典が付いているため、学生でクレジットカードを持ちたい方におすすめです。
学生専用ライフカード
【初心者向け】クレジットカードに関連する用語
クレジットカードの申込みや利用時によく使われる基本的な用語をまとめました。用語がわからないときの参考にしてください。
| 用語 | 意味 |
|---|---|
| 与信(よしん) | カード会社が「申込者に支払能力があるかどうか」を審査し、信用を与えること |
| 利用限度額(利用可能枠) | クレジットカードでお買い物などの支払いができる上限額のこと |
| 利用可能額 | 現時点でクレジットカード払いできる金額のこと |
| 締め日 | 1ヶ月分の利用金額を集計して確定させる日のこと |
| 支払日 | 締め日に確定した金額が登録口座から引落される日のこと |
| 国際ブランド | 世界中の加盟店でクレジットカード決済を可能にするネットワークを提供するブランドのこと |
| ショッピング枠 | クレジットカードでお買い物などの支払いができる枠のこと |
| キャッシング枠 | クレジットカードで現金を借入れできる枠のこと |
クレジットカードに関するよくある質問Q&A
以下では、クレジットカードに関するよくある質問を紹介します。
学生や専業主婦でもクレジットカードを作れる?
学生や専業主婦の場合、世帯収入による審査が可能です。そのため、収入のない学生や専業主婦でもクレジットカードを作れる可能性があります。
特に学生の場合は、学生向けのクレジットカードがあるため、このようなクレジットカードであれば申込みやすいでしょう。
クレジットカードは何枚まで持てる?
クレジットカードの保有枚数に上限はなく、審査に通れば何枚でも持つことが可能です。日本クレジット協会の調査によると、2025年3月末時点のクレジットカード発行枚数は3億2,057万枚で、20歳以上の人口比では1人あたり3.1枚に相当します※。
作ったのにまったく使わなかったらどうなる?
クレジットカードを作ってからまったく使わなくても、すぐに問題が発生するわけではありません。ただし、放置することで以下のような問題が発生する可能性があるため、注意が必要です。
- 条件付きで年会費無料になるクレジットカードの場合、年会費が発生(条件未達成)
- 更新カードが届かない(更新時に自動解約)
- 紛失に気づかない(不正利用のリスク)
また、年会費無料のクレジットカードでも、一定期間利用しないと別途手数料がかかる場合があります。
管理の手間や防犯面を考慮すると、使わないと判断したクレジットカードは解約するほうがよいでしょう。
初めてのクレジットカードにはライフカードがおすすめ!
ライフカード<年会費無料>
クレジットカードの仕組みを理解し、クレジットカードの作成を検討しているなら、ライフカードがおすすめです。
ライフカードはさまざまな支払方法が選択できて便利であるうえ、ポイントがたまりやすい点が特徴です。お誕生月はポイント3倍※、初年度はポイント1.5倍、さらにポイントがたまりやすいステージ制プログラムもあります。
※
「お誕生月ポイント」は一律3倍となります。「ステージポイント」、「新規入会キャンペーンポイント」との重複付与はございません。
「学生専用ライフカード」は、在学中に利用できる特典が充実しています。海外旅行や留学に関するサポートが付いており、卒業後も年会費がかかりません。
さらに、所定条件の達成でおトクな特典を受け取れるプログラムもご用意しています。ぜひライフカードをご検討ください。
学生専用ライフカード
クレジットカードはメリット多数!仕組みを理解して活用しよう
クレジットカードは、ポイントがたまりやすくスピーディーな支払いができるなど、メリットが多くあります。いっぽう、使いすぎてしまう点や紛失した場合の不正使用のリスクなどデメリットもあるため、利用する際は注意が必要です。
クレジットカードは、メリットやデメリット、決済の仕組みを理解したうえで賢く活用しましょう。ライフカードは、豊富な支払方法から選択可能で、ポイントもたまりやすく、万が一のときも「カード会員保障制度」※があるため、安心して使用できておすすめです。
※
会員に故意または過失があった場合、会員のご家族等関係者による利用の場合、会員が他人にカードを貸与・譲渡した場合、等々により発生した損害は、会員の負担となります。詳しくは、カード会員保障制度規約をご覧ください。
ライフカードをご検討の方へ