

すでにクレジットカードを1枚保有している方のなかには、「2枚目のクレジットカードを発行してうまく使い分けたい」と考えている方もいるのではないでしょうか。
2枚目のクレジットカードを発行すると、利用できる店舗や特典・サービスの幅が広がります。いっぽうで、支払いの管理が煩雑になるといった注意点もあるため、ご自身に必要かどうかを見極めることが大切です。
本記事では、2枚目が必要な人・不要な人の違いから、2枚持ちのメリット・デメリット、選び方、申込時の審査で気をつけたい点を解説します。
ライフカード<年会費無料>
目次
2枚目のクレジットカードが必要な人・不要な人
クレジットカードの平均保有枚数は約3枚 2枚目のクレジットカードを発行するメリット 2枚目のクレジットカードを発行するデメリット・注意点2枚目を申込むときに審査で気をつけたいこと
2枚目のクレジットカードの選び方 クレジットカードを2枚持ちするときの上手な使い方 2枚目のクレジットカードにはライフカードがおすすめ クレジットカードの2枚持ちに関するよくある質問 まとめこの記事で学べるポイント
- 異なる国際ブランドのクレジットカードを2枚持つことで、利用できる店舗が増え、それぞれの特典や付帯サービスも活用しやすくなる
- 2枚目は、よく使う店舗での付与率や付帯保険、年会費を比較し、1枚目ではカバーできない用途に合わせて選ぶ
- 2枚のクレジットカードを使い分ける際は、それぞれの利用額や引落日を確認し、支払いに遅れないよう管理することが重要
2枚目のクレジットカードが必要な人・不要な人
クレジットカードは、必ず2枚目が必要なわけではありません。発行すべきかどうかは、枚数の多さではなく、今持っている1枚で不便を感じているかどうかで判断できます。
以下にあてはまる方は、2枚目を検討するとよいでしょう。
- 利用中のクレジットカードが使えない店舗で困った経験がある
- ご利用可能枠が足りないと感じたことがある
- お買い物先ごとに付与率の差が大きい
- 海外へ行く機会がある
- 私の支出を分けたい
- メインが使えないときの予備がほしい
ひとつでもあてはまるなら、2枚目の発行によって解消できる可能性があります。あてはまる項目が多いほど、使い分けで得られる効果も大きくなるでしょう。
いっぽう、次のような状況であれば、1枚のままでも支障はありません。
- 利用する店舗やサービスが限られている
- 年間の利用額が少ない
- 管理の手間を増やしたくない
- 住宅ローンをはじめとする大きな審査を控えている
利用明細も引落口座もひとつにまとまっていれば、支出の把握に手間はかかりません。年間の利用額が少ない場合、使い分けで増えるポイントよりも管理の負担が上回ります。また、大きな審査を控えているなら、申込みのタイミングそのものを見直す判断も必要です。
本記事では、以降で2枚持ちのメリットと注意点、選び方、申込前に確認したい審査のポイントを順に解説します。判断に迷っている方は、気になる項目から読み進めてください。
クレジットカードの平均保有枚数は約3枚
クレジットカードは保有枚数に制限はないため、審査に通過すれば何枚でも保有できます。
一般社団法人日本クレジット協会の調査によると、2025年3月末時点のクレジットカード発行枚数(総数)は、3億2,057万枚でした※。
単純に、クレジットカードの発行枚数(総数)を20歳以上の人口で割ると、1人あたり約3枚保有している計算になります※。
平均から見ると、2〜3枚が現実的な目安です。2枚目の発行は保有枚数を大きく増やす選択ではなく、すでに多くの方が実践している範囲におさまります。管理の負担を抑えたまま使い分けを始めるうえで、2枚は無理のない枚数といえます。
※
2025年3月1日時点の20歳以上の総人口1億429万人をもとに算出(総務省統計局「人口推計」)
2枚目のクレジットカードを発行するメリット
クレジットカードを2枚持ちすると、1枚持ちよりもおトク・便利に利用できる可能性があります。2枚目のクレジットカードを発行する具体的なメリットは、以下のとおりです。
- より多くの特典・付帯サービスを利用できる
- クレジットカードを利用できる店舗が増える
- ご利用可能枠が増える
- トラブルでカードが使えないときに備えられる
- 店やサービスごとに付与率の高いカードを使い分けられる
- 付帯保険を補いあえる
- 利用明細や支払口座を分けられる
それぞれ詳しくみていきましょう。
より多くの特典・付帯サービスを利用できる
2枚目のクレジットカードを発行すれば、利用できる特典・付帯サービスの幅が広がります。
特典・付帯サービスの内容は、クレジットカードによってさまざまです。
- 特定の店舗でポイントアップや割引が受けられる
- 誕生月にポイントがアップする
- 旅行傷害保険などの保険が付帯する
- 空港での優待や日本語サービスなどの旅行特典が付帯する
普段のお買い物や休日のレジャー、旅行など、シーンに合わせて2枚のクレジットカードを使い分ければ、おトクなキャッシュレス生活が送れるでしょう。
また、たまるポイント・マイルの種類や利用できる電子マネーもクレジットカードによって異なるため、ライフスタイルに合わせて使い分けることで使い勝手が向上します。
クレジットカードを利用できる店舗が増える
2枚目のクレジットカードを発行すれば利用できる店舗が増え、クレジットカードが使えなくて困る場面が減るかもしれません。
クレジットカードは、各国際ブランドの加盟店でのみ利用できます。なお、国際ブランドとは世界中でクレジットカードが利用できるブランドのことです。以下の7つが「7大国際ブランド」と呼ばれます。
- Visa
- Mastercard
- JCB
- アメリカン・エキスプレス
- ダイナースクラブ
- 銀聯(UnionPay)
- Discover
なかでもJCBは、日本で生まれた唯一の国際ブランドです。会員数は1億7,000万以上、加盟店は約7,100万店にのぼり、日本国内の加盟店が多い点も特徴といえます※。
国際ブランドによって利用できる国や地域、店舗が異なるため、異なる国際ブランドのクレジットカードを2枚持ちすれば、より多くの店舗で利用できます。
※
2025年9月末時点
ご利用可能枠が増える
ご利用可能枠が増えるのもクレジットカードを2枚持ちするメリットのひとつです。
クレジットカードを発行する際、ご利用可能枠(決済できる上限金額)が設定されます。設定されたご利用可能枠を超えてクレジットカードを利用することはできません。
発行会社が異なるクレジットカードを2枚保有すれば、それぞれにご利用可能枠が設定されるため、1枚目が上限に達しても2枚目で決済できます。実質的に使える金額が増える点は、2枚持ちならではの利点です。
いっぽう、1枚目と同じ発行会社で2枚目を発行した場合は、いずれかのカードの新規発行や更新、増額申請のタイミングで、保有する全クレジットカードのご利用可能枠が変更されることがあります。枠を広げる目的で2枚目を検討するなら、発行会社を分ける必要があります。
また、リボ払いや分割払いのご利用可能枠は、割賦販売法にもとづき支払可能見込額の90%を超えない範囲で設定されます。
支払可能見込額は年収から年間の請求予定額と生活維持費を差し引いて算出され、年間の請求予定額には指定信用情報機関に登録された利用状況が反映されます。枚数を増やしても、枠が単純に合算されるわけではありません。
ご利用可能枠は、支払える金額を保証するものではありません。枠が広がるほど支出も膨らみやすくなるため、毎月の返済金額から逆算し、無理のない範囲で計画的に利用しましょう。
トラブルでカードが使えないときに備えられる
クレジットカードを2枚保有していれば、1枚目のクレジットカードが利用できないときに備えられます。
クレジットカードが使えなくなる原因は、紛失や盗難だけではありません。ほかにも、次のような場面が挙げられます。
- カードの破損や磁気不良
- 証番号の入力ミス
- 有効期限切れや更新カードの到着待ち
- 不正利用の疑いによる一時的な利用停止
いずれも、手元にクレジットカードがあっても決済ができない状態です。1枚だけ保有していると、こうした場面で現金や電子マネーなどのほかの方法で支払わなければなりません。
再発行が必要になった場合、手続きから新しいクレジットカードが届くまでには日数がかかります。予備のクレジットカードを保有していれば、再発行を待つ間も問題なく支払えるためあんしんです。
なお、盗難や紛失に気付いたときは、すぐにカード会社へ連絡してカードを停止しましょう。ライフカードではカード盗難・紛失のご連絡から、24時間・年中無休で受け付けています。
店やサービスごとに付与率の高いカードを使い分けられる
クレジットカードは、付与率が上がるお買い物先やサービスがそれぞれ異なります。支払う場面ごとに付与率の高いほうを選べば、同じ支出でも受取れるポイントが増えます。
使い分けを検討する際は、次の場面から確認しましょう。
| 場面 | 確認したい点 |
|---|---|
| 日常のお買い物 | スーパーやコンビニで付与率が上がる条件があるか |
| オンラインでのお買い物 | 専用サイトを経由すると付与率が上がるか |
| 公共料金や通信費 | 継続的な支払いが付与の対象に含まれるか |
| 交通機関やガソリン | 定期券の購入や給油で優遇を受けられるか |
毎月の支出のうち金額の大きい項目から順に当てはめると、どの場面を2枚目で埋めるべきかがはっきりします。
なお、付与率を比べるときは、基本の付与率と条件付きで上がる付与率を分けて確認する必要があります。
条件付きの付与率には、対象の店舗や支払方法、事前の登録といった条件が設定されており、条件から外れた利用には基本の付与率が適用されます。表示されている最大の数字だけで判断すると、想定よりポイントがたまらない結果になりかねません。
付帯保険を補いあえる
クレジットカードには、旅行傷害保険が付帯するものがあります。1枚では補償が足りないと感じる場合も、2枚持ちであれば内容を補いあえます。
ただし、2枚分の補償がそのまま上乗せされるわけではありません。扱いは項目ごとに分かれます。
| 項目 | 保険金額の扱い |
|---|---|
| 死亡・後遺障害 | 合算されず、最も高い保険金額が限度となる |
| 治療費用や携行品損害 | 合算され、実際の損害額を限度に支払われる |
死亡・後遺障害の補償を手厚くしたい場合、枚数を増やしても効果は得られません。いっぽう治療費用は、海外での入院や手術で高額になりやすいため、合算できる意味が大きい項目です。
また、旅行傷害保険には、旅行代金をクレジットカード払いにすることが条件となる利用付帯と、保有しているだけで適用される自動付帯があります。条件を満たしていないと補償を受けられないため、申込前にどちらなのかを確認しましょう。
なお、ライフカードには、海外旅行時にカードの紛失・盗難時の手続き案内や、病気やケガをしたときの病院の紹介を受けられるLIFE DESKが付帯しています※。保険の内容とあわせて、現地で受けられるサポートも確認しておくとあんしんです。
※
ツーリスト インターナショナル アシスタンス サービス株式会社への業務委託により提供。サービス内容によっては有料となる場合があります
利用明細や支払口座を分けられる
クレジットカードを2枚持ちすれば、目的に応じて利用明細を分けられます。
たとえば、家賃や食費、光熱費などの生活費と、旅行・趣味に使う費用でクレジットカードを使い分ければ、それぞれの利用明細を見るだけでいくら支出したのかが一目でわかるため、家計管理に役立ちます。
また、2枚のクレジットカードを使い分けることで支払口座や返済方法も分けられます。
2枚目のクレジットカードを発行するデメリット・注意点
2枚目のクレジットカードを発行するメリットをお伝えしましたが、クレジットカードの保有枚数を増やすほど使い勝手がよくなるとは限りません。
2枚目のクレジットカードを発行する際は、以下の点に注意しましょう。
- 締め日・引落日の管理が煩雑になる
- 引落口座の残高不足で支払いに遅れやすくなる
- ポイントが分散して使いきれなくなる
- 年会費や手数料の負担が増える
- 盗難や紛失のリスクが高くなる
それぞれ詳しくみていきましょう。
締め日・引落日の管理が煩雑になる
クレジットカードの保有枚数が増えるほど、クレジットカード払いした金額を把握しにくくなります。発行会社が異なると、締め日も引落し日も引落口座もそれぞれ違うためです。
たとえばライフカードの場合、締め日は毎月5日、引落日は登録した金融機関に応じて毎月27日または翌月3日となっています。もう1枚を別の会社で発行すれば、締め日と引落日は別の日になる場合があります。請求のタイミングがずれると、どの口座にいくら用意すべきかを個別に確認しなければなりません。
管理の手間を抑えるには、次の方法が有効です。
- 引落口座を一つにまとめる
- 締め日と引落日を一覧にしておく
- アプリや会員サイトで定期的に明細を確認する
引落口座をまとめれば、残高を確認する先が一か所で済みます。締め日と引落日を書き出しておくと、どの利用がいつの請求に含まれるのかを追いやすくなるでしょう。
ライフカードでは、ライフカードアプリから引落日と請求金額を確認できるため、複数のクレジットカードを保有する場合も支払いの予定を立てやすくなります。
引落口座の残高不足で支払いに遅れやすくなる
クレジットカードの枚数が増えると、引落日と請求額の組み合わせも増えます。確認が漏れれば引落口座の残高が不足し、支払いに遅れかねません。
引落日に残高が足りないと、その月の利用分は引落しされません。支払いが確認できるまでクレジットカードは利用停止となり、ショッピングもキャッシングも一時的に使えなくなります。入金が遅れた日数に応じて、遅延損害金を請求される場合もあります。
さらに注意したいのが、信用情報への影響です。クレジット取引の契約内容と支払状況は指定信用情報機関に登録され、入金履歴や延滞の記録は契約期間中および契約終了後5年以内にわたって保有されます。
登録された情報はクレジットカードやローンの審査で参照されるため、1枚目の遅れが2枚目の申込や将来の契約に響くおそれがあります。
防ぐ手立ては難しくありません。引落口座を一つにまとめ、引落日の前に利用明細と口座残高を確認する習慣をつけておけば、保有枚数が増えても遅れは避けられます。
ポイントが分散して使いきれなくなる
支払いを2枚のクレジットカードに分けると、たまるポイントもそれぞれに分かれます。ポイントの種類と数量が分散するため、1枚に集約していたときと比べ、一つあたりのたまるスピードは落ちます。
交換に必要な数量に届かないまま有効期限を迎えれば、ポイントは失効します。使い分けでポイントを増やしたつもりが、かえって取りこぼす結果になりかねません。
失効を防ぐには、次の点を意識しましょう。
- 同じ発行会社のクレジットカードでそろえる
- 有効期限の長いポイントを選ぶ
- 交換の予定をあらかじめ決めておく
同じ発行会社のクレジットカードなら、ポイントを合算して管理できる場合があります。合算に対応しているかどうかは発行会社によって異なるため、申込前に確認しておきましょう。
有効期限の長さにも差があります。ライフカードのポイントは1年目の終了時に自動で繰り越されて2年間有効となり、毎年繰越手続きをすれば最大5年間ためられます。さらにステージ制プログラムでは、プログラム期間の利用金額に応じてポイントが最大2倍になるため、支払いを集約するほどたまり方は有利になります。
交換先を先に決めておくのも有効です。必要な数量と期限から逆算できるようになり、使いきれないまま失効する事態を避けられます。
ライフカード<年会費無料>
年会費や手数料の負担が増える
年会費有料のクレジットカードを2枚持ちすると、年間の維持コストが高くなります。
一般的に、年会費がかかるクレジットカードは年会費無料のクレジットカードと比べて特典・サービスが豊富です。
しかし、2枚の特典やサービスが重複している、またはそれぞれの強みを把握できていないと特典を十分に活用できず、年会費が無駄になる可能性があります。利用しない月が続いても年会費は毎年発生するため、保有しているだけで負担が積み上がります。
初年度のみ年会費が無料になる、または条件付きで年会費が無料になるクレジットカードもあります。無料と表示されていても2年目以降に発生する、あるいは条件を満たさない年に発生するケースがあるため、申込前に条件を確認しましょう。
盗難や紛失のリスクが高くなる
保有するクレジットカードの枚数が増えるほど、盗難や紛失のリスクが高まります。
どちらか1枚をメインに利用しており、もう1枚の利用頻度が低い場合は紛失しても気付かないかもしれません。車上荒らしや飲食店でのスリなど、クレジットカードの盗難にはさまざまな手口があるため注意しましょう。
注意したいのは、手元のクレジットカードだけではありません。
2025年のクレジットカード不正利用被害額は510.5億円にのぼり、うち93.1%にあたる475.4億円はカード番号の盗用によるものでした※。カードが手元にあっても、オンライン上で番号が流出すれば不正に利用されます。
枚数が増えるほど、番号を登録するオンラインストアやサービスも増え、流出の経路は広がります。利用のたびに通知が届く設定にしたり、明細を定期的に確認したりして、被害に早く気づける状態を整えておきましょう。
なお、クレジットカードには不正利用に備えた補償制度があります。盗難や紛失、番号の盗用による損害を補償してもらえる可能性があるため、補償の条件をあらかじめ確認しておきましょう。
2枚目を申込むときに審査で気をつけたいこと
2枚目のクレジットカードも、1枚目と同じように審査を受けたうえで発行されます。すでに1枚を問題なく使っていても、必ず通るわけではありません。
申込前に確認しておきたいのは、次の3点です。
- 短期間に複数のクレジットカードへ申込まない
- 保有中のクレジットカードの支払状況を確認しておく
- 申込内容の不備やご利用可能枠の増額直後に注意する
それぞれ、順番に解説します。
短期間に複数のクレジットカードへ申込まない
クレジットカードに申込むと、カード会社は支払能力を調べるために指定信用情報機関へ照会します。照会した事実は申込情報として登録され、照会日から6ヶ月間保有されます。
短い期間に複数の申込が並ぶと、支払能力に不安があると判断され、審査に影響するおそれがあります。1枚目の発行から間もない時期や、審査に通らなかった直後の再申込は避けましょう。
申込情報が残る期間を踏まえると、前回の申込から6ヶ月ほど空けてから手続きするのが一つの目安です。
保有中のクレジットカードの支払状況を確認しておく
審査では、すでに保有しているクレジットカードの支払状況も参照されます。支払いに遅れがないか、リボ払いや分割払い、キャッシングの残高と返済がどうなっているかを、申込前に確認しておきましょう。
また、クレジットカード会社は申込を受けた際に支払可能見込額を調査します。支払可能見込額は、年収から年間の請求予定額と法律で定められた生活維持費を差し引いて算定されるものです。
他社での残高が多いほど年間の請求予定額は大きくなり、設定されるご利用可能枠は絞られます。
残高を減らしてから申込めば、希望に近い枠が設定されやすくなります。急ぐ事情がなければ、返済を進めたうえでの申込を検討しましょう。
申込内容の不備やご利用可能枠の増額直後に注意する
氏名や住所、勤務先などの申込内容に誤りや記入漏れがあると、確認のための連絡が入り、発行までに時間がかかります。信用情報に登録されている内容と食い違えば、審査そのものに影響しかねません。送信する前に、入力内容を見直す習慣をつけましょう。
支払可能見込額の調査は、新規発行時のほか、有効期限の更新時やご利用可能枠の増額申請時にも実施されます。増額を申請した直後に2枚目を申込むと、短い期間に調査が重なるため、時期をずらすほうが無難です。
勤務先の状況も審査で見られる項目です。転職や独立を予定しているなら、在職中に申込むなど、タイミングを見極めましょう。
2枚目のクレジットカードの選び方
2枚目のクレジットカードは、1枚目の国際ブランドや特典・サービスを考慮して選ぶことが大切です。2枚目のクレジットカード選びに迷う方は、以下の6点に着目しましょう。
- 1枚目とは異なる国際ブランドを選ぶ
- 1枚目と同じ国際ブランドを選んでもよいケース
- よく使う場面で付与率の穴を埋められるものを選ぶ
- 年会費無料のクレジットカードをサブに組む
- 付帯保険を補う目的で選ぶ
- セキュリティ対策が豊富なクレジットカードを選ぶ
それぞれ詳しくみていきましょう。
①1枚目とは異なる国際ブランドを選ぶ
「1枚目はVisa、2枚目はJCB」などのように異なる国際ブランドを選べば、クレジットカードを利用できる店舗の幅が広がります。異なる国際ブランドを組み合わせて、賢くクレジットカードを利用しましょう。
7大国際ブランドのなかでも、VisaとMastercardは世界的なシェアが高く、多くの店舗で利用できます。
また、各国際ブランドの特典にも着目しましょう。たとえば、JCBカードを保有していると、ハワイのワイキキトロリー(ピンクライン)に無料で乗車できます※。また、世界各地に設置された「JCBプラザ」では日本語でのサポートを受けられるため、海外旅行の際に役立ちます。
※
キャンペーン期間は2025年4月1日〜2028年3月31日。対象はワイキキトロリーアラモアナライン(ピンクライン)のみで、本人と同乗の家族大人1名、11歳以下の子供2名までが対象
②1枚目と同じ国際ブランドを選んでもよいケース
2枚目は異なる国際ブランドが基本ですが、同じ国際ブランドをあえて選ぶ選択肢もあります。同じ国際ブランドでも発行会社を変えれば、特典や付帯サービスは別のものを受けられるためです。
なお、同じ発行会社の場合でも、券種を変えれば同じ国際ブランドの2枚目を持てる場合があります。
同じ国際ブランドを選ぶ合理性があるのは、次のような場面です。
- 普段使う店舗が特定の国際ブランドにしか対応していない
- 同じ国際ブランドのキャンペーンを活用したい
- タッチ決済への対応をそろえたい
利用する店舗が限られているなら、対応していないブランドを増やしても使う機会はありません。国際ブランドが主催するキャンペーンは、対象となる支払いが増えるほど参加しやすくなります。
決済方法をそろえておけば、支払いのたびに操作を切り替える手間も省けるでしょう。
ただし、同じ発行会社で2枚目を発行すると、いずれかのカードの見直しに合わせて保有する全クレジットカードのご利用可能枠が変更される場合があります。使える金額を増やす目的であれば、国際ブランドではなく発行会社を分けることが必要です。
③よく使う場面で付与率の穴を埋められるものを選ぶ
1枚目とは異なる特典・サービスが付帯するクレジットカードを選べば、クレジットカードを活用できるシーンが広がります。なかでも効果が分かりやすいのが、付与率の穴を埋める選び方です。
1枚目の付与率が上がらない支払いを洗い出し、そこを補えるクレジットカードを2枚目に選べば、同じ支出でも受取れるポイントは増えます。当てずっぽうで選ぶより、次の順番で確認するほうが確実です。
- 毎月の支出のうち金額の大きい項目を挙げる
- それぞれで1枚目の付与率が上がるかを確認する
- 上がらない場面を2枚目で埋める
金額の大きい項目から手をつけるのは、付与率の差が結果に響きやすいためです。少額の支払いで付与率を上げても、増えるポイントはわずかにとどまります。
1枚目の条件を確認すると、対象外になっている支払いが見つかるはずです。埋めるべき場面が定まってから2枚目を探せば、候補も絞り込めます。
「海外旅行に行く機会が多い」「よく使うポイントが決まっている」など、ご自身のライフスタイルに合った特典・サービスが付帯するクレジットカードを選びましょう。
④年会費無料のクレジットカードをサブに組む
サブとして使う2枚目は、年会費無料のクレジットカードから選ぶと組み立てやすくなります。
メインとサブを決めて使い分ける以上、サブの利用頻度はメインより低くなります。年会費無料であれば、使わない月が続いても維持コストが抑えやすいです。
特定の店舗でしか使わない、あるいはメインが使えないときの予備として持っておく、といった役割でも気兼ねなく保有できます。
もっとも、年会費有料のクレジットカードを避けるべきということではありません。空港ラウンジの利用や手厚い補償など、年会費に見合う特典を使いこなせる目的がはっきりしているなら、有料を選ぶ判断も妥当です。
判断の分かれ目は、2枚目に持たせる役割が定まっているかどうかにあります。役割が明確なら特典の元が取れるかを計算でき、まだ固まっていないなら、まず年会費無料で使い方を試すほうが安全です。
⑤付帯保険を補う目的で選ぶ
旅行や出張の機会が多い方は、1枚目に足りない補償を2枚目で補う選び方も有効です。
補える範囲は、1枚目の内容を把握してはじめて見えてきます。申込前に確認したいのは、次の点です。
- 海外旅行傷害保険と国内旅行傷害保険のどちらが付帯しているか
- 利用付帯と自動付帯のどちらか
- 補償の対象が本人だけか、家族も含まれるか
海外と国内では、付帯している保険が片方だけというケースがあります。国内出張が多いのに海外旅行傷害保険しか付いていなければ、補える余地は大きいでしょう。
利用付帯であれば、旅行代金をそのクレジットカード払いしない限り補償は始まりません。2枚とも利用付帯なら、どちらで旅行代金を支払うかで適用される補償が変わります。家族の分まで必要かどうかも、選ぶ前にはっきりさせておきたい点です。
確認を済ませたうえで、不足している項目を持つクレジットカードを2枚目に選べば、補償の穴を効率よくふさげます。
⑥セキュリティ対策が豊富なクレジットカードを選ぶ
以下のようなセキュリティ対策が充実したクレジットカードを選べば、盗難や紛失による不正利用の防止につながります。
- 不正利用を検知して通知してくれる
- 不正利用時の補償がある
- ナンバーレスカードやエンボスレスカードを発行できる
- オンライン決済の本人認証サービスに対応している
ナンバーレスカードとは、券面にカード番号が記載されていないクレジットカードのことで、カード情報はアプリ上で確認できます。
カード番号・有効期限・セキュリティコードをいっさい載せないタイプと、表面から情報をなくして裏面に集約するタイプがあります。
エンボスレスカードは、表面の凹凸をなくし、裏面にカード番号を記載したクレジットカードです。いずれも、カード情報の盗み見による不正利用のリスクを下げられます。
また、オンラインでの被害に備えるなら、本人認証サービスへの登録も欠かせません。決済時に追加の認証を求める仕組みで、カード番号が流出しても第三者による決済を止めやすくなります。
ライフカードには、不正利用を検知するシステム※と、不正利用による損害を補償するカード会員保障制度が備わっています。クレジットカードの保有枚数が増えると盗難や紛失のリスクが高まるため、セキュリティに配慮されているかどうかも確認しましょう。
※
お取引の保留にともなう以下のような対応は弊社ではいたしかねますので何卒ご了承ください。
- 商品やサービス等の再購入手続き(限定商品・チケット予約等を含む)
- 価格変動等による差額の補填
- ポイントの付与
- 当社や商品購入先への電話料金の補填
クレジットカードを2枚持ちするときの上手な使い方
2枚のクレジットカードをうまく使い分けるには、以下の4つのポイントを押さえましょう。
- メインカード・サブカードを決めて使う
- 年間の利用額でどれくらい差が出るか
- 利用状況をこまめに確認する
- 不正利用に気づけるよう対策する
それぞれ詳しくみていきましょう。
メインカード・サブカードを決めて使う
クレジットカードを2枚持ちする際は、メインカードとサブカードを決め、それぞれどのような場面で使うかを明確にしましょう。役割の分け方は、次のように整理できます。
| 役割 | 向いている支払い | 選ぶときの基準 |
|---|---|---|
| メインカード | 固定費、毎月のお買い物、高額なお買い物 | 基本の付与率の高さ、対応している店舗の多さ |
| サブカード | 特定の店舗、オンライン、海外、予備としての利用 | 条件付きで上がる付与率、1枚目にない付帯サービス |
メインカードは支払いの大半を引き受けるため、どこで使っても一定の付与率が確保できるかどうかが基準になります。サブカードは使う場面が限られる代わりに、その場面での条件が有利かどうかを見れば十分です。
役割をいったん決めたら、崩さずに使い続けることが管理のしやすさにつながります。そのときどきで有利なほうを選んでいると、どちらでいくら支払ったのかが追いにくくなり、使い分けの効果も測れません。
また、使うシーンを決めておけば、目的別に利用明細を分けられるため、支出管理もしやすくなります。
年間の利用額でどれくらい差が出るか
使い分けの効果は、年間の利用額によって変わります。一般的な付与率の水準をもとに試算すると、次のとおりです※。
※
基本の付与率を0.5%、支出のうち3割を付与率1.0%の場面で支払ったものとして計算した試算です。実際の付与条件はクレジットカードごとに異なります。
| 年間の利用額 | 使い分けなし | 使い分けあり | 差 |
|---|---|---|---|
| 60万円 | 3,000円相当 | 3,900円相当 | 900円相当 |
| 120万円 | 6,000円相当 | 7,800円相当 | 1,800円相当 |
| 180万円 | 9,000円相当 | 11,700円相当 | 2,700円相当 |
年間120万円、月あたり10万円ほどの支払いで、差は1,800円相当です。一度に得られる金額としては大きくありませんが、支払い先を決めておくだけで毎年積み上がる点に意味があります。
いっぽう、年間の利用額が少ないうちは差もわずかにとどまります。使い分けに手間をかける価値があるかどうかは、ご自身の支出額から判断しましょう。
利用状況をこまめに確認する
クレジットカードを2枚持ちして計画を立てずに利用していると、請求金額が想定より高くなる可能性があります。こまめに利用金額を確認し、それぞれのクレジットカードで何にいくら支出したのかを把握しましょう。
クレジットカードによって異なりますが、利用金額やご利用可能枠の残り(現時点でいくら利用できるのかを示す金額)は、会員サイトやアプリなどでいつでも確認できます。
たとえば、ライフカードではLIFE-Web Deskから利用明細と請求金額を確認できるため、支払いの状況を把握しやすくなっています。
また、クレジットカードを2枚以上保有すると入金を忘れて支払いに遅れるリスクが高まります。それぞれの支払日を把握し、前日までに入金しましょう。
締め日と引落日を一覧にしておく、引落口座を一つにまとめるといった準備をしておけば、確認の手間そのものを減らせます。
クレジットカードによっては、支払日が近付くとメールなどで知らせてくれる場合もあります。
不正利用に気づけるよう対策する
こまめに会員サイトやアプリを開き、身に覚えのない明細がないかを確認しましょう。
クレジットカードの保有枚数が増えると、紛失や盗難に気付きにくくなります。不正利用に気付くのが遅れると、クレジットカード会社による補償を受けられない可能性があるため注意が必要です。
気付くタイミングを早めるには、利用のたびに通知が届く設定にしておく方法が有効です。決済のたびにスマホへ知らせが届くため、明細を開く前の段階で身に覚えのない決済に気付けます。
被害を広げない備えも欠かせません。暗証番号と会員サイトのパスワードは、クレジットカードごとに異なるものを設定しましょう。
使いまわしていると、一つが漏れただけで2枚とも不正に利用されるおそれがあります。管理する手間は増えますが、枚数が増えるほど効果は大きくなります。
利用明細の確認が習慣になれば不正利用を早期に発見でき、被害拡大を防げるかもしれません。また、クレジットカードの保管場所を決めておくことも大切です。
2枚目のクレジットカードにはライフカードがおすすめ
ライフカード<年会費無料>
2枚目のクレジットカードには、ライフカードがおすすめです。ライフカードは年会費が無料で、Visa、Mastercard、JCBの3つの国際ブランドから選択できます。1枚目と異なる国際ブランドを選べば、より多くの店舗でご利用いただけます。
付与率の面では、入会初年度のポイントが1.5倍、お誕生月のポイントが3倍になります。
さらにステージ制プログラムでは、プログラム期間のご利用金額に応じてポイントが最大2倍になります※1。オンラインでのお買い物は、会員限定のショッピングモール「L-Mall」を経由することでポイントがたまりやすくなります。
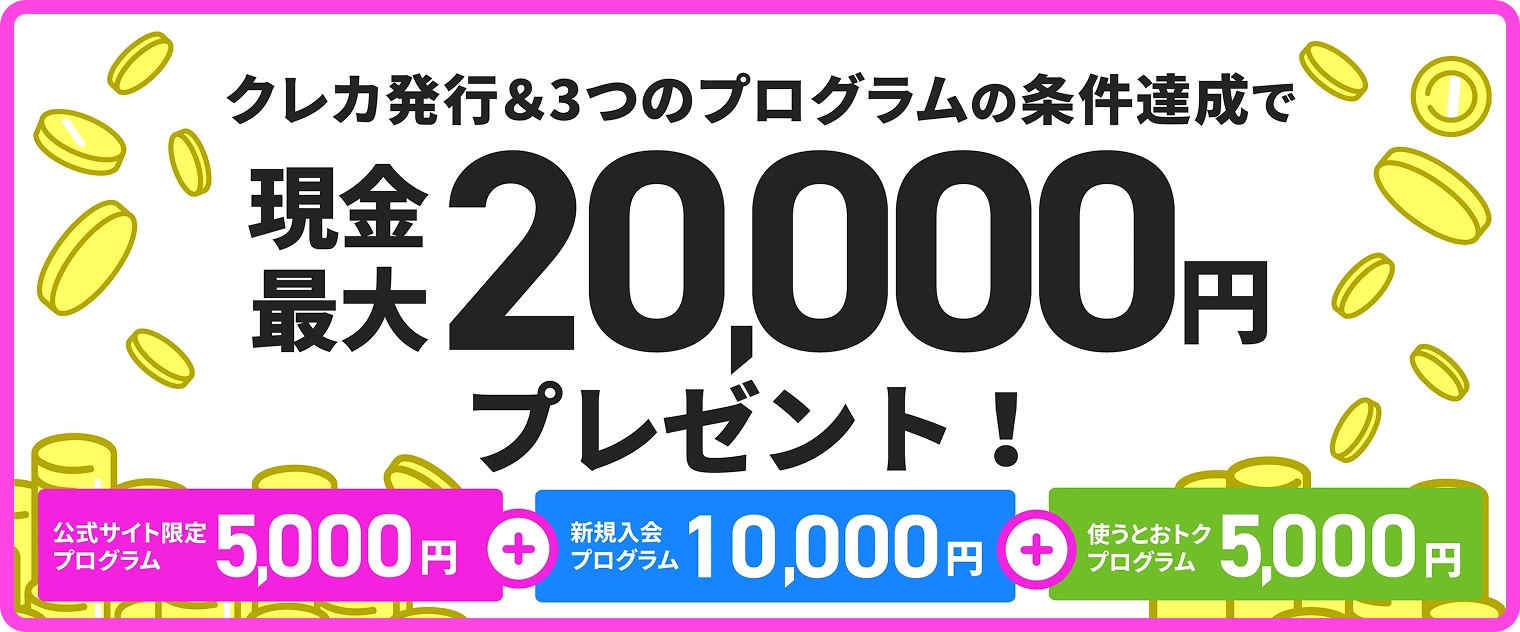
また、条件の達成でキャッシュバックを受けられるプログラムもあります。
セキュリティについては、不正利用による損害を補償するカード会員保障制度が付帯しています。海外では、カードの紛失・盗難時の手続き案内や、病気やケガをしたときの病院の紹介を受けられるLIFE DESKも利用できます※2。
最短2営業日で発行できるため、2枚目のクレジットカードを探している方はぜひライフカードをご検討ください。
※1
キャッシングのご利用分、カード年会費、リボ・分割手数料などは、ポイント付与の対象外です。
※2
ツーリスト インターナショナル アシスタンス サービス株式会社への業務委託により提供。サービス内容によっては有料となる場合があります
クレジットカードの2枚持ちに関するよくある質問
最後に、クレジットカードを2枚持ちに関するよくある質問を紹介します。
同じクレジットカード会社で2枚目を発行できる?
クレジットカード会社やカードの種類によっては、1枚目と同じクレジットカード会社で2枚目を発行できることがあります。
同じクレジットカード会社で2枚持ちすれば、利用明細を確認しやすくなります。獲得したポイントを合算して管理できる場合もあり、交換に必要な数量に届きやすくなる点も利点です。
ただし、同じ発行会社の場合は、いずれかのカードの見直しに合わせて保有する全クレジットカードのご利用可能枠が変更されることがあります。使える金額を増やしたいなら、発行会社を分けるほうが目的に合うでしょう。
クレジットカードの平均保有枚数はどれくらい?
2025年3月末時点のクレジットカード発行枚数は3億2,057万枚で、20歳以上の人口で割ると1人あたり約3枚となります。
保有枚数の考え方は「クレジットカードの平均保有枚数は約3枚」で解説しています。
2枚目の引落口座は1枚目と同じにできる?
複数のクレジットカードの引落口座を、同じ口座に設定できます。ただし、クレジットカード会社や券種によっては指定できない金融機関があるため、申込前に確認しておきましょう。
口座をまとめれば、残高を確認する先が一か所で済みます。いっぽうで、引落し日が異なると、どちらかの引落しに向けた残高が不足していても気付きにくくなります。口座をまとめる場合も、それぞれの引落し日は把握しておきましょう。
使わなくなった2枚目は解約したほうがよい?
長く使っていないクレジットカードは、紛失や不正利用が起きても気付きにくいため、解約を検討する価値があります。
ただし、解約すると付帯していた特典は使えなくなり、たまっていたポイントも失効します。手続きの前に、残っているポイントと利用中のサービスを確認しておきましょう。
保有を続けるなら、年に一度は利用しておくと管理しやすくなります。
クレジットカードの枚数に制限はある?
クレジットカードの保有枚数に制限はないため、審査に通過できれば何枚でも保有できます。
ただし、保有枚数を増やしすぎると支払忘れや不正利用などのトラブルにつながりやすくなるため、使いこなせる範囲で保有しましょう。
まとめ
2枚目のクレジットカードが必要かどうかは、今の1枚で不便を感じているかで判断できます。
保有しているクレジットカードが使えない店舗で困った経験があるなら、発行を検討するのもよいでしょう。利用先が限られているなら1枚のままでも支障はありません。
2枚目のクレジットカードを選ぶ際は、国際ブランド、付与率、年会費、付帯保険、セキュリティといった観点から、1枚目に足りない部分を補えるクレジットカードを選びましょう。役割を決めて使い分ければ、同じ支出でも受取れるポイントは増えます。
いっぽうで、締め日や引落日の管理が煩雑になる、ポイントが分散するといった注意点もあるため、対策とセットで進めることが大切です。
年会費無料で3つの国際ブランドから選べるライフカードは、2枚目のクレジットカードにもおすすめです。不正利用を検知するシステムやカード会員保障制度が充実しており、あんしんして利用できます。
ライフカード<年会費無料>